Danh mục
THEO DÕI TRÊN: Facebook Youtube Tiktok
Nợ xấu ngân hàng TPBank (mã HOSE: TPB) tăng mạnh trong 3 tháng đầu năm 2020.
+
aa
-
Ảnh minh hoạ. Ảnh Nguyễn Hải

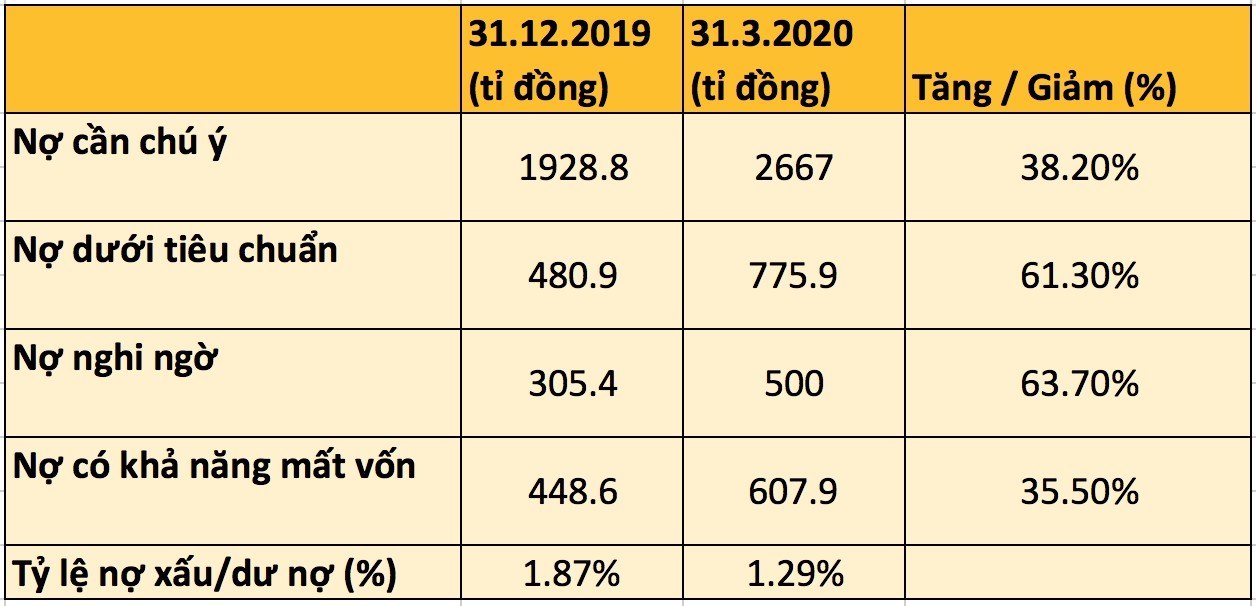
Phân tích nợ xấu của TPBank tính tới thời điểm 31.3.2020, theo Báo cáo tài chính quý I/2020, tổng nợ xấu tăng xấp xỉ 53% từ hơn 1235 tỉ đồng lên khoảng 1.883 tỉ đồng.
Bảng so sánh chất lượng nợ xấu của TPBank tính tới thời điểm 31.3.2020 và thời điểm 31.12.2019 Ảnh: LH

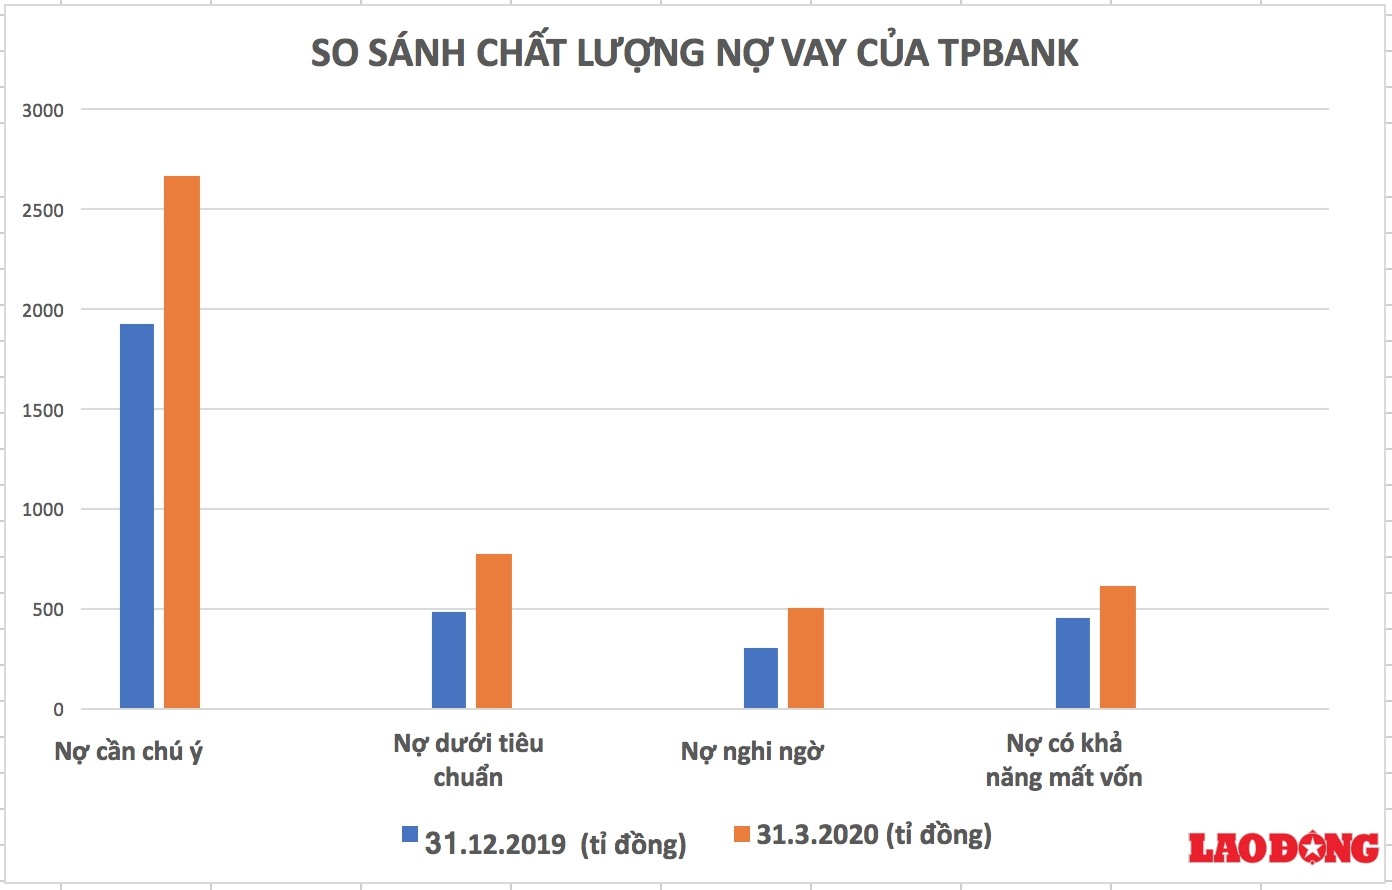
Trong đó, nợ dưới tiêu chuẩn (nhóm 3) tăng 61,3%, nợ nghi ngờ (nhóm 4) tăng 63,7% và nợ có khả năng mất vốn (nhóm 5) tăng 35,5%.

Đáng chú ý, trong quý I/2020, tỉ lệ nợ xấu của TPBank tăng lên 1,87% (so với mức 1,29% vào cuối năm 2019).
So sánh chất lượng nợ xấu của TPbank. Nguồn: BCTC do LDO tổng hợp

Theo ông Nguyễn Hưng, Tổng giám đốc TPBank chia sẻ tại Đại hội cổ đông, nợ xấu ngân hàng tăng thêm chủ yếu đến từ khách hàng cá nhân vay mua ôtô dù chưa bị ảnh hưởng nhiều bởi dịch COVID-19. Dự kiến trong thời gian tới, TPBank triển khai các biện pháp thu hồi nợ, nhưng việc này cũng gặp khó khăn do nhiều khách hàng đang bị ảnh hưởng bởi dịch COVID-19.

Đánh giá về kết quả kinh doanh của các ngân hàng trong mùa đại hội cổ đông năm 2020, chuyên gia phân tích của BVS cho rằng “TPBank là ngân hàng có quy mô tài sản nhỏ, thế mạnh là cho vay mua nhà và mua xe, chúng tôi nhận thấy áp lực đối với tăng trưởng tín dụng, và chất lượng tài sản của TPBank trong thời gian tới”.

Nợ xấu tăng kéo theo việc chi phí dự phòng rủi ro của ngân hàng này tăng 109%. Do đó, lợi nhuận trước thuế của Ngân hàng ghi nhận mức 1.009 tỉ đồng (tăng 18% so với cùng kì năm trước) và lợi nhuận sau thuế là 809,2 tỉ đồng (tăng 19% so với cùng kì năm trước).

Trong khi, thu nhập lãi thuần của TPBank tính tới thời điểm 31.3.2020 tăng 35% lên mức xấp xỉ 1.728 tỉ đồng thì lãi từ hoạt động dịch vụ giảm đến 27,6% so với cùng kỳ năm trước, chỉ còn 157 tỉ đồng.

Lãi thuần từ mua bán chứng khoán đầu tư cũng giảm 19%.

Lãi thuần từ hoạt động khác tăng 13 lần cùng kỳ, đạt gần 306 tỉ đồng do tăng thu từ hoạt động kinh doanh khác.

Đáng chú ý, hoạt động kinh doanh ngoại hối tiếp tục báo lỗ lên mức 83,4 tỉ đồng, tăng gấp 6 lần so với mức lỗ ghi nhận vào cuối năm 2019.

Theo Lao Động
Tags: Nợ xấu ngân hàng TPBank ngân hàng TPBank Nợ xấu của TPBank tăng vọt ông Nguyễn Hưng Đại hội cổ đông nợ xấu ngân hàng

Tin liên quan

Tin tức bạn quan tâm

Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

Hai doanh nghiệp trong hệ sinh thái KN Holdings bị xử phạt hành chính

Thanh tra Chứng khoán Nhà nước vừa ban hành hai quyết định xử phạt vi phạm hành chính đối với Công ty TNHH KN Cam Ranh và Công ty TNHH Đầu tư và Phát triển Điện mặt trời KN Vạn Ninh thuộc hệ sinh thái KN Holdings, với tổng số tiền phạt 185 triệu đồng. Các vi phạm chủ yếu liên quan đến việc không công bố và công bố thông tin không đúng thời hạn đối với nhiều tài liệu liên quan đến hoạt động phát hành trái phiếu doanh nghiệp.
Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

VIB: Nợ xấu tăng hơn 1.550 tỷ đồng trong quý III, tỷ lệ bao phủ giảm

Nợ xấu cho vay khách hàng tại Ngân hàng TMCP Quốc tế Việt Nam (VIB) tăng hơn 1.550 tỷ đồng trong quý III/2026, dù ngân hàng sử dụng hơn 1.462 tỷ đồng dự phòng cho vay khách hàng để xử lý rủi ro tín dụng. Lũy kế 9 tháng, chi phí dự phòng rủi ro tín dụng tăng gần 98% so với cùng kỳ, trong khi tỷ lệ bao phủ nợ xấu tính theo số dư dự phòng và nợ xấu cho vay khách hàng giảm so với cuối quý II.
Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

Eximbank: Nợ nhóm 2 tăng hơn 1.550 tỷ đồng, nợ nhóm 3 tăng gần 604 tỷ đồng

Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank, mã chứng khoán EIB) ghi nhận dư nợ nhóm 2 tăng 1.552,895 tỷ đồng và nợ nhóm 3 tăng 603,794 tỷ đồng so với cuối tháng 6. Tổng dư nợ hai nhóm này tăng hơn 2.156 tỷ đồng trong quý III, trong khi dư nợ cho vay khách hàng trước dự phòng giảm hơn 36.164 tỷ đồng.
Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

Dự phòng tín dụng của KienlongBank giảm 37,32%, phát sinh 341 tỷ đồng chi phí dự phòng tài sản Có

Số dư dự phòng phải thu khó đòi của KienlongBank tăng từ 63,674 tỷ đồng cuối tháng 6 lên 404,537 tỷ đồng cuối tháng 9/2026. Mức tăng 340,863 tỷ đồng trùng khớp về giá trị với khoản chi phí dự phòng tài sản Có nội bảng ghi nhận trong chi phí hoạt động 9 tháng. Tuy nhiên, sự trùng khớp này chưa xác định khoản phải thu cụ thể được trích lập.
Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

VietABank: Lợi nhuận tăng nhờ giảm chi phí dự phòng, tỷ lệ bao phủ nợ xấu còn 54,8%

Lợi nhuận trước thuế 9 tháng năm 2026 của Ngân hàng TMCP Việt Á (VietABank) tăng 13,4%, trong khi lợi nhuận trước dự phòng giảm 1,6%. Riêng quý III, chỉ tiêu này giảm tới 29,8%. Trong chín tháng, thuyết minh ghi nhận khoản “Dự phòng được sử dụng để xử lý nợ khó đòi” là 496,6 tỷ đồng; số dư dự phòng cho vay giảm hơn 31%, còn nợ xấu tăng 14,6% so với đầu năm.
Ngành tài chính ngân hàng cẩn trọng với “gia vị” nợ xấu

Nợ nhóm 3 tăng mạnh, chi phí dự phòng tại VIB tăng cao

Báo cáo tài chính hợp nhất soát xét giữa niên độ năm 2026 của Ngân hàng TMCP Quốc tế Việt Nam (VIB) cho thấy tổng nợ nhóm 3-5 tại ngày 30/6/2026 ở mức hơn 11.600 tỷ đồng. Tỷ lệ nợ xấu theo tình trạng nợ của khách hàng được ngân hàng công bố ở mức 2,10%, giảm nhẹ so với cuối năm 2025. Tuy nhiên, bên trong cơ cấu này, nợ nhóm 3 và nhóm 4 cùng tăng, trong khi nợ khó đòi đã xử lý và đang được theo dõi ngoại bảng lên hơn 29.400 tỷ đồng. Cùng với đó, chi phí dự phòng rủi ro tín dụng trong 6 tháng đầu năm tăng hơn gấp đôi so với cùng kỳ.
Based on MasterCMS Ultimate Edition 2026 v2.9