Eximbank: Nợ nhóm 2 tăng hơn 1.550 tỷ đồng, nợ nhóm 3 tăng gần 604 tỷ đồng
Tài chính - Tiêu dùng
06/11/2026 08:00


Theo báo cáo tài chính hợp nhất, tại ngày 30/9/2026, dư nợ nhóm 2 (nợ cần chú ý) của Eximbank đạt 4.613,6 tỷ đồng, tăng 1.552,895 tỷ đồng so với mức 3.060,705 tỷ đồng cuối tháng 6. So với cuối năm 2025, khoản mục này tăng 2.421,994 tỷ đồng, tương đương khoảng 110,5%.
Diễn biến tăng của nợ nhóm 2 được ghi nhận qua cả ba quý. Cuối quý I/2026, dư nợ nhóm này ở mức 2.909,557 tỷ đồng; đến cuối quý II tăng lên 3.060,705 tỷ đồng và tiếp tục tăng trong quý III. Riêng mức tăng trong quý III chiếm khoảng 64,1% tổng mức tăng ròng của nợ nhóm 2 trong chín tháng.
Ở nhóm 3 (nợ dưới tiêu chuẩn), dư nợ cuối tháng 9 đạt 1.868,926 tỷ đồng, tăng 603,794 tỷ đồng so với cuối tháng 6 và tăng 1.167,414 tỷ đồng so với đầu năm. Tại cuối quý I, nợ nhóm 3 ở mức 1.048,339 tỷ đồng; đến cuối quý II tăng lên 1.265,132 tỷ đồng trước khi tiếp tục tăng trong quý III.
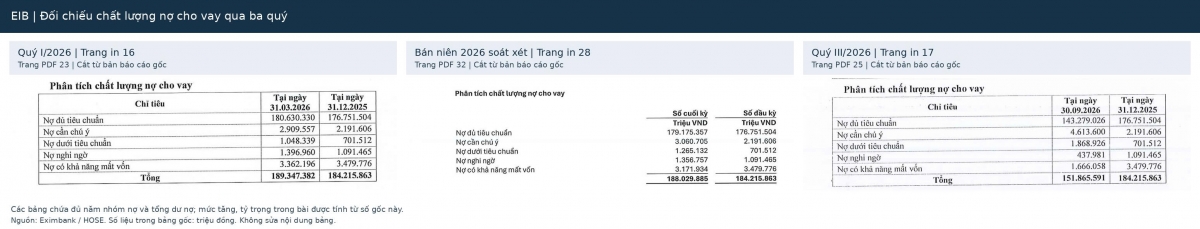 |
| Nợ nhóm 2 và nhóm 3 của Eximbank tăng liên tiếp qua ba quý. Riêng quý III/2026, hai nhóm nợ tăng tổng cộng 2.156,689 tỷ đồng |
Tính chung, dư nợ nhóm 2 và nhóm 3 tăng từ 4.325,837 tỷ đồng cuối tháng 6 lên 6.482,526 tỷ đồng tại ngày 30/9/2026, tương ứng tăng 2.156,689 tỷ đồng trong một quý.
Đáng chú ý, tổng dư nợ cho vay khách hàng trước dự phòng của Eximbank giảm từ 188.029,885 tỷ đồng cuối tháng 6 xuống 151.865,591 tỷ đồng cuối tháng 9, giảm 36.164,294 tỷ đồng, tương đương khoảng 19,2%. Trong bối cảnh quy mô cho vay thu hẹp, tỷ trọng nợ nhóm 2 và nhóm 3 trên tổng dư nợ trước dự phòng tăng từ khoảng 2,3% lên 4,27%.
Ở chiều ngược lại, nợ nhóm 4 giảm từ 1.356,757 tỷ đồng cuối tháng 6 xuống 437,981 tỷ đồng cuối tháng 9, giảm 918,776 tỷ đồng. Nợ nhóm 5 giảm từ 3.171,934 tỷ đồng xuống 1.666,058 tỷ đồng, giảm 1.505,876 tỷ đồng.
Do đó, tổng nợ xấu thuộc nhóm 3–5 giảm từ 5.793,823 tỷ đồng cuối tháng 6 xuống 3.972,965 tỷ đồng cuối tháng 9, tương ứng giảm 1.820,858 tỷ đồng. Tỷ lệ nợ xấu tính trên dư nợ cho vay khách hàng trước dự phòng theo số liệu tại hai thời điểm lần lượt khoảng 3,08% và 2,62%.
Tuy nhiên, cơ cấu nợ xấu có sự thay đổi đáng chú ý. Nợ nhóm 3 tăng lên 1.868,926 tỷ đồng, chiếm khoảng 47% tổng nợ xấu tại cuối tháng 9, trong khi tỷ trọng này cuối tháng 6 ở mức khoảng 21,8%. Như vậy, dù tổng nợ xấu giảm, dư nợ nhóm 3 lại tăng đáng kể trong quý III.
Một điểm đáng chú ý khác trong báo cáo tài chính quý III/2026 là danh mục chứng khoán đầu tư của Eximbank. Tại ngày 30/9/2026, giá trị ghi sổ danh mục này đạt 24.403,653 tỷ đồng, tăng 1.621,384 tỷ đồng so với cuối năm 2025.
Trong đó, trái phiếu đặc biệt do Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) phát hành được ghi nhận ở mức 3.432,368 tỷ đồng. Nếu loại trừ khoản trái phiếu đặc biệt VAMC, phần chứng khoán đầu tư còn lại đạt 20.971,285 tỷ đồng, giảm 1.810,984 tỷ đồng so với cuối năm trước.
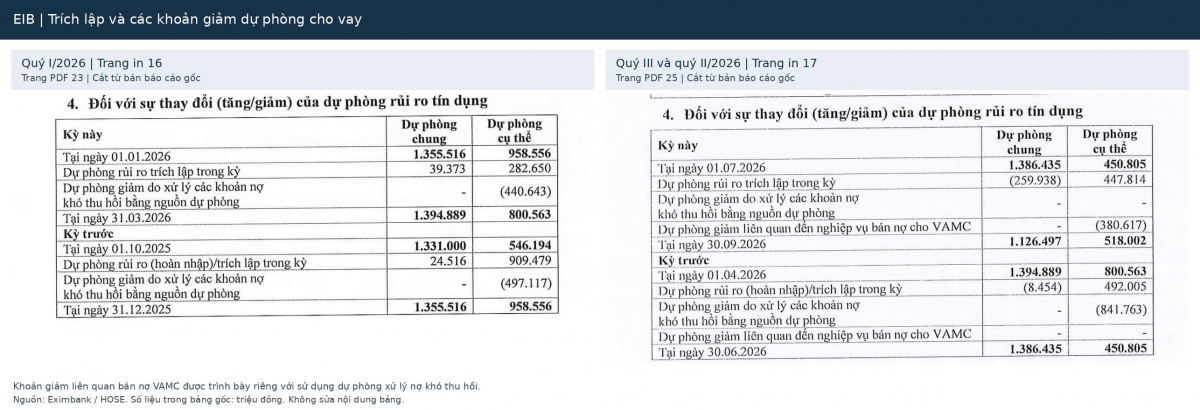 |
| Eximbank ghi nhận 3.432,368 tỷ đồng trái phiếu đặc biệt VAMC tại ngày 30/9/2026; cột so sánh cuối năm 2025 không ghi nhận khoản này |
Về dự phòng rủi ro cho vay khách hàng, số dư dự phòng cuối tháng 9 đạt 1.644,499 tỷ đồng, giảm 192,741 tỷ đồng so với mức 1.837,240 tỷ đồng cuối tháng 6.
Các khoản mục biến động trong quý III cho thấy ngân hàng trích thêm 447,814 tỷ đồng dự phòng cụ thể, đồng thời giảm 259,938 tỷ đồng dự phòng chung trong dòng trích lập trong kỳ. Tổng thuần của hai khoản trích lập trong kỳ là 187,876 tỷ đồng. Bên cạnh đó, dự phòng cụ thể giảm 380,617 tỷ đồng liên quan đến việc bán nợ cho VAMC.
Tổng hợp các biến động trên, số dư dự phòng cho vay khách hàng giảm từ 1.837,240 tỷ đồng xuống 1.644,499 tỷ đồng. Trong đó, dự phòng cụ thể cuối tháng 9 ở mức 518,002 tỷ đồng, tăng 67,197 tỷ đồng so với mức 450,805 tỷ đồng cuối tháng 6.
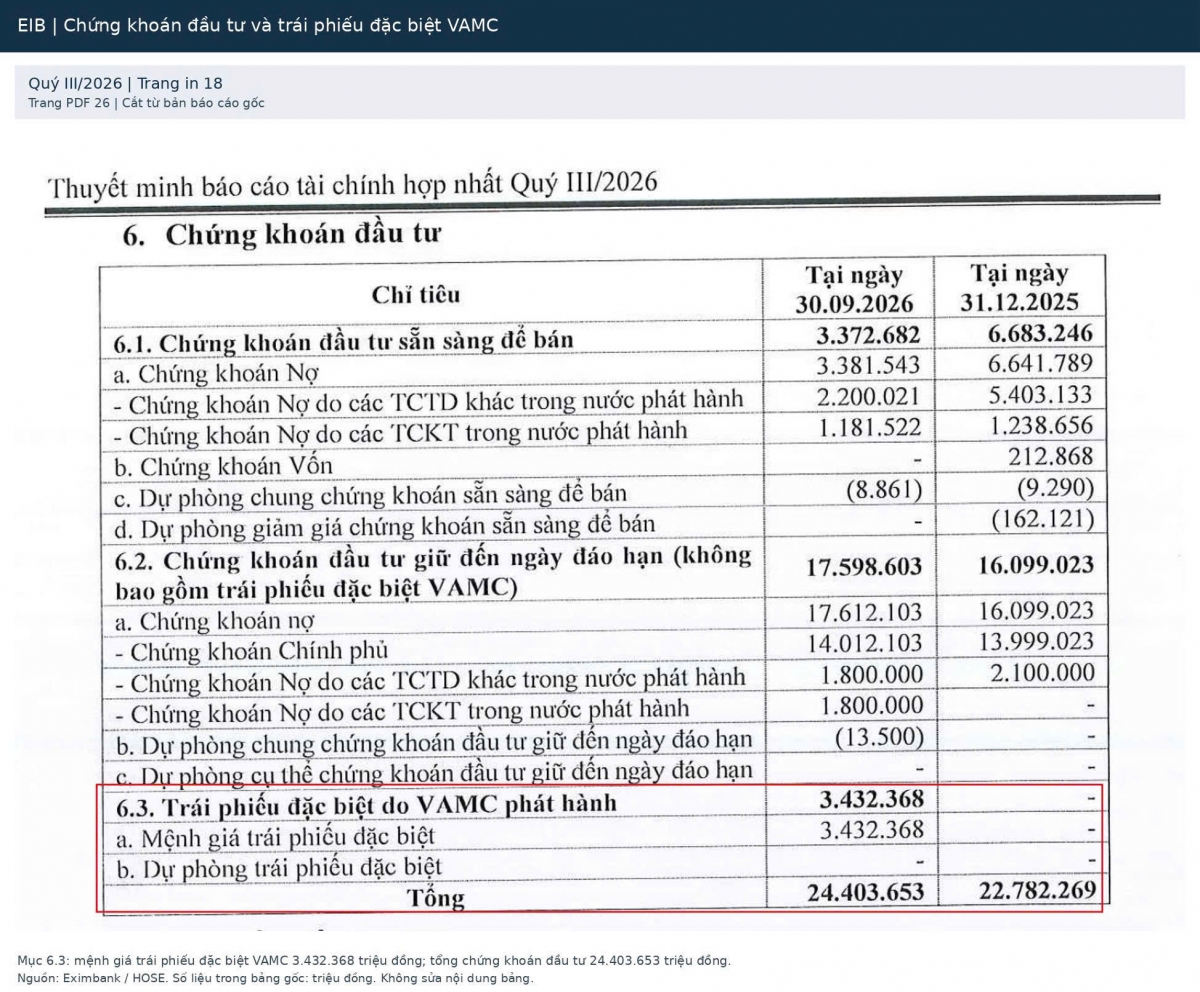 |
| Trong quý III/2026, Eximbank trích thêm 447,814 tỷ đồng dự phòng cụ thể, giảm 259,938 tỷ đồng dự phòng chung và giảm 380,617 tỷ đồng dự phòng cụ thể liên quan bán nợ VAMC |
Tính toán từ số dư dự phòng cho vay khách hàng và tổng nợ xấu nhóm 3–5, tỷ lệ bao phủ nợ xấu của Eximbank tăng từ khoảng 31,7% cuối tháng 6 lên 41,4% tại ngày 30/9/2026. Dù cải thiện so với quý trước, tỷ lệ này vẫn thấp hơn mức khoảng 43,9% tại cuối năm 2025. Mức tăng trong quý III chủ yếu phản ánh tổng nợ xấu giảm nhanh hơn số dư dự phòng, không đồng nghĩa ngân hàng đã tăng tương ứng quy mô dự phòng.
| Đối với người cao tuổi, tiền gửi ngân hàng có thể là khoản tích lũy quan trọng để bảo đảm chi tiêu và trang trải chi phí chăm sóc sức khỏe khi về già. Vì vậy, diễn biến nợ xấu, mức trích lập dự phòng và khả năng kiểm soát rủi ro tín dụng là những thông tin đáng quan tâm khi đánh giá hoạt động của một ngân hàng. Tuy nhiên, các chỉ số này không thể được sử dụng riêng lẻ để kết luận về mức độ an toàn của tiền gửi. Người gửi tiền, đặc biệt là người cao tuổi, cần theo dõi thêm tình hình tài chính, khả năng thanh khoản và các thông tin công bố chính thức của ngân hàng trước khi đưa ra quyết định. |
Ngoài biến động số dư nợ và dự phòng, báo cáo lưu chuyển tiền tệ hợp nhất cũng ghi nhận khoản tiền thu được từ các khoản nợ đã xử lý bằng nguồn dự phòng. Lũy kế chín tháng năm 2026, khoản thu này đạt 468,725 tỷ đồng, cao hơn số lũy kế 321,631 tỷ đồng ghi nhận tại cuối tháng 6. Từ chênh lệch giữa hai kỳ báo cáo, số thu riêng quý III được tính là 147,094 tỷ đồng.
Đây là khoản tiền thu hồi từ các khoản nợ đã được xử lý trước đó bằng nguồn dự phòng, cần phân biệt với việc thu nợ đối với các khoản vay vẫn đang được ghi nhận trên bảng cân đối kế toán. Khoản thu này cũng không đồng nhất với chỉ tiêu lãi thuần từ hoạt động khác trên báo cáo kết quả kinh doanh.
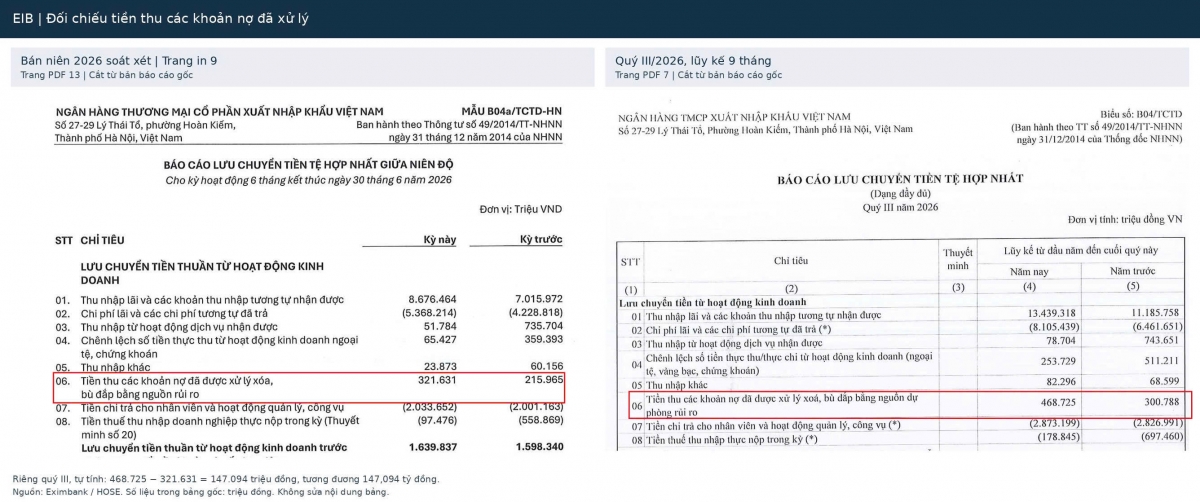 |
| Tiền thu từ các khoản nợ đã xử lý lũy kế chín tháng đạt 468,725 tỷ đồng; riêng sáu tháng đầu năm ghi nhận 321,631 tỷ đồng. Số thu riêng quý III tự tính đạt 147,094 tỷ đồng |