

Eximbank được kỳ vọng bước vào một giai đoạn tăng trưởng mới
Tài chính - Tiêu dùng
08/04/2026 13:19


 |
Eximbank đang bước vào giai đoạn tái định vị chiến lược sau khi Tập đoàn Gelex trở thành cổ đông chi phối, mở ra kỳ vọng về một chu kỳ tăng trưởng mới dựa trên mô hình hệ sinh thái. Năm 2025, Eximbank ghi nhận lợi nhuận trước thuế 1.512 tỷ đồng, giảm 63% so với năm trước và chỉ hoàn thành 29% kế hoạch. Lợi nhuận sau thuế đạt 1.137 tỷ đồng, giảm 65,8%.
Theo đó, Công ty Chứng khoán Mirae Asset đưa ra khuyến nghị tăng tỷ trọng với giá mục tiêu 26.000 đồng/cp, tương ứng dư địa tăng khoảng 15% so với thị giá ngày 3/4/2026 đối với Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank, mã: EIB).
Sự suy giảm đến từ nhiều yếu tố đồng thời. Thu nhập lãi thuần gần như đi ngang ở mức 5.980 tỷ đồng do chi phí vốn tăng nhanh hơn lợi suất cho vay. Biên lãi ròng (NIM) giảm xuống 2,48%. Trong khi đó, thu nhập ngoài lãi sụt giảm mạnh. Thu nhập phí ròng chỉ còn 241 tỷ đồng, giảm 77,7%. Tổng thu nhập hoạt động giảm 14,8% xuống 7.292 tỷ đồng.
 |
| Mirae Asset đánh giá Eximbank có thể tận dụng hệ sinh thái của Gelex để tạo động lực tăng trưởng tín dụng và thu nhập dịch vụ trong giai đoạn tới. |
Chi phí hoạt động tăng 25,1%, kéo tỷ lệ CIR lên 58,3%. Đồng thời, chi phí dự phòng tăng 57,5% lên 1.526 tỷ đồng khi ngân hàng đẩy mạnh xử lý nợ xấu. Đây là giai đoạn “tái thiết” hơn là suy giảm cấu trúc, khi ngân hàng chủ động xử lý tồn đọng để làm sạch bảng cân đối.
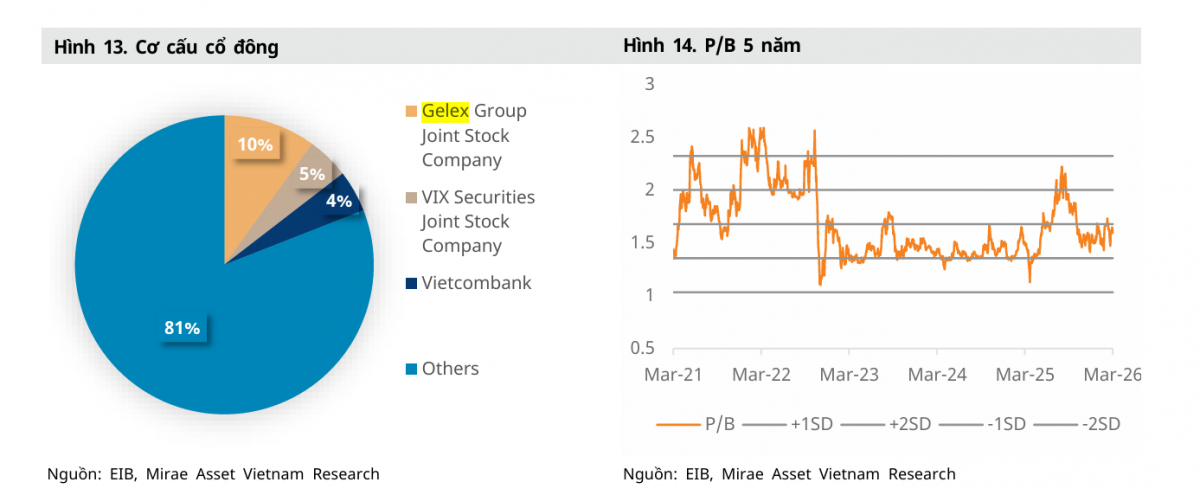
Một trong những điểm nhấn quan trọng trong báo cáo là sự thay đổi cơ cấu cổ đông. Gelex trở thành cổ đông chi phối, đóng vai trò định hình lại chiến lược tăng trưởng của Eximbank.
Ngân hàng có kế hoạch mở rộng ra thị trường miền Bắc, tăng cường tiếp cận nhóm khách hàng doanh nghiệp nhà nước và lĩnh vực hạ tầng. Việc chuyển trụ sở ra Hà Nội cũng phản ánh rõ định hướng này.
Mirae Asset đánh giá Eximbank có thể tận dụng hệ sinh thái của Gelex để tạo động lực tăng trưởng tín dụng và thu nhập dịch vụ trong giai đoạn tới. Mô hình này được kỳ vọng giúp ngân hàng cải thiện hiệu quả hoạt động và mở rộng nguồn thu ngoài lãi.
Trên nền lợi nhuận thấp của năm 2025, Mirae Asset dự báo lợi nhuận trước thuế năm 2026 của Eximbank có thể đạt 3.530 tỷ đồng, tăng 134%. Động lực tăng trưởng đến từ nhiều yếu tố. Thu nhập lãi thuần dự kiến tăng 25,4% nhờ tăng trưởng tín dụng 16,5% và NIM phục hồi lên 2,74%.
Thu nhập phí được kỳ vọng tăng 193% từ mức nền thấp, trong khi chi phí hoạt động được kiểm soát tốt hơn, giúp CIR giảm về khoảng 49%. Chi phí dự phòng dự kiến giảm nhẹ 7% xuống 1.423 tỷ đồng, qua đó hỗ trợ cải thiện lợi nhuận. ROE được dự báo phục hồi lên 10,3%.
Dù triển vọng cải thiện, báo cáo cũng lưu ý áp lực từ chất lượng tài sản. Tỷ lệ nợ xấu năm 2025 ở mức 2,86%, trong khi nợ xấu mở rộng lên tới 4,05%. Tỷ lệ bao phủ nợ xấu chỉ đạt 43,9%, thấp hơn mức trung bình ngành. Nợ nhóm 2 tăng 31,1%, cho thấy rủi ro tín dụng vẫn tích tụ. Ngoài ra, tỷ lệ cho vay trên huy động ở mức 103,9% và CASA chỉ đạt 14,1% tiếp tục tạo áp lực lên chi phí vốn.
Việc xử lý nợ xấu trong năm 2025 đã tạo nền cho cải thiện chất lượng tài sản trong các năm tiếp theo, nhưng quá trình này cần thêm thời gian để phản ánh rõ vào hiệu quả hoạt động.
Với những thay đổi về cổ đông và chiến lược, Eximbank được kỳ vọng bước vào một giai đoạn tăng trưởng mới. Mirae Asset định giá cổ phiếu EIB ở mức P/B 1,7 lần cho năm 2026, phản ánh kỳ vọng cải thiện hiệu quả và lợi nhuận.
Câu chuyện đầu tư của Eximbank hiện tập trung vào hai yếu tố chính: khả năng thực thi chiến lược dưới sự tham gia của Gelex và tốc độ cải thiện chất lượng tài sản sau giai đoạn xử lý mạnh.
Việc lợi nhuận được dự báo tăng mạnh từ nền thấp, cùng với định hướng mở rộng hệ sinh thái, đang tạo ra kỳ vọng về một chu kỳ tăng trưởng mới, dù vẫn đi kèm những rủi ro cần theo dõi.