

Nợ nhóm 3 tăng mạnh, chi phí dự phòng tại VIB tăng cao
Tài chính - Tiêu dùng
24/10/2026 17:09


VIB nợ xấu tăng 282 tỷ đồng, nợ nhóm 3 tăng gần 27%
Theo báo cáo tài chính hợp nhất soát xét giữa niên độ năm 2026, đến ngày 30/6/2026, dư nợ cho vay khách hàng của VIB đạt khoảng 397.083 tỷ đồng, tăng khoảng 4% so với cuối năm 2025.
Trong cơ cấu các nhóm nợ, nợ cần chú ý (nhóm 2) ở mức khoảng 10.184 tỷ đồng, tăng 11,4% so với đầu năm.
Đáng chú ý hơn là diễn biến của nợ nhóm 3 và nhóm 4. Nợ dưới tiêu chuẩn (nhóm 3) tăng 26,9%, lên khoảng 2.727 tỷ đồng. Nợ nghi ngờ (nhóm 4) tăng 11,5%, lên khoảng 3.148 tỷ đồng.
Ở chiều ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 9,7%, còn khoảng 5.742 tỷ đồng.
Tổng cộng, ba nhóm nợ từ 3 đến 5 của VIB tại ngày 30/6/2026 ở mức khoảng 11.616,9 tỷ đồng, tăng khoảng 282 tỷ đồng, tương đương 2,5% so với mức 11.334,7 tỷ đồng cuối năm 2025. Trong khi tổng nợ nhóm 3-5 tăng khoảng 2,5%, riêng nợ dưới tiêu chuẩn tăng gần 27%, cao hơn đáng kể mức tăng chung của ba nhóm nợ này.
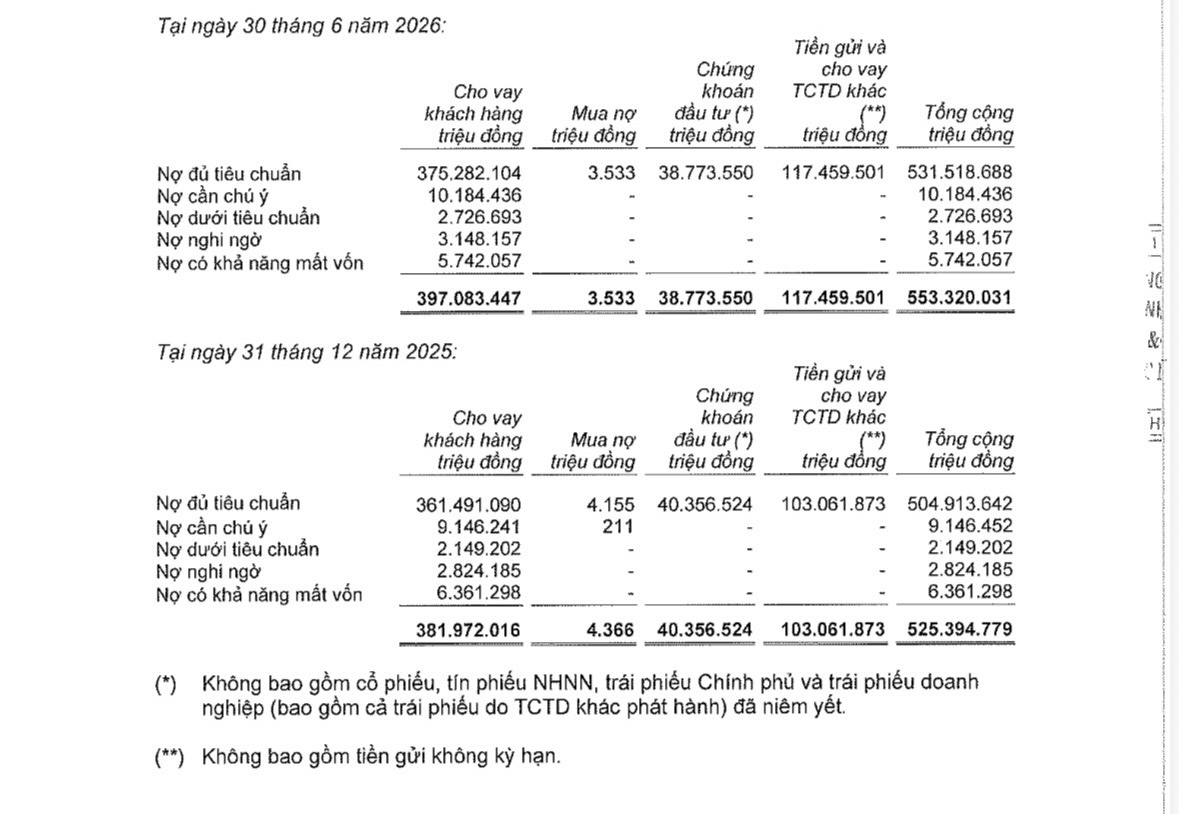 |
| Tại ngày 30/6/2026, VIB ghi nhận tổng nợ nhóm 3-5 hơn 11.616 tỷ đồng, trong khi tỷ lệ nợ xấu theo tình trạng nợ của khách hàng được công bố ở mức 2,10% |
VIB công bố tỷ lệ nợ xấu theo tình trạng nợ của khách hàng ở mức 2,10%, giảm từ 2,16% cuối năm 2025. Theo bảng phân loại tài sản có rủi ro tín dụng của ngân hàng, tổng quy mô tài sản có rủi ro tín dụng tại ngày 30/6/2026 là hơn 553.320 tỷ đồng, bao gồm cho vay khách hàng, mua nợ, chứng khoán đầu tư, tiền gửi và cho vay các tổ chức tín dụng khác. Với tổng nợ nhóm 3-5 khoảng 11.616,9 tỷ đồng, tỷ lệ tương ứng khoảng 2,10%.
Trong khi đó, nếu chỉ lấy hơn 11.616 tỷ đồng nợ nhóm 3-5 so với riêng dư nợ cho vay khách hàng hơn 397.083 tỷ đồng, tỷ lệ tương ứng khoảng 2,93%. Hai tỷ lệ sử dụng phạm vi mẫu số khác nhau nên không thể dùng thay thế cho nhau.
Bên cạnh nợ xấu, nợ nhóm 2 cũng tăng hơn 1.000 tỷ đồng trong nửa đầu năm, lên hơn 10.184 tỷ đồng. Đây chưa phải nợ xấu theo cách phân loại nhóm 3-5, nhưng cho thấy quy mô nợ cần chú ý tại thời điểm cuối tháng 6/2026 cao hơn so với đầu năm.
Hơn 29.400 tỷ đồng nợ đã xử lý vẫn đang được theo dõi
Một chỉ tiêu khác đáng chú ý trong báo cáo tài chính là các khoản nợ khó đòi đã xử lý nhưng vẫn tiếp tục được theo dõi ngoài bảng cân đối kế toán.
Tại ngày 30/6/2026, nợ khó đòi đã xử lý của VIB ở mức khoảng 29.414,8 tỷ đồng, tăng 13,1% so với mức 26.012,1 tỷ đồng cuối năm 2025. Trong đó, nợ gốc khoảng 15.667,7 tỷ đồng, nợ lãi khoảng 13.740,6 tỷ đồng, phần còn lại là các khoản khác.
Khoản mục này không nằm trong hơn 11.616 tỷ đồng nợ nhóm 3-5 đang được ghi nhận trong dư nợ cho vay khách hàng, do đó không thể cộng hai con số để gọi là “tổng nợ xấu” của VIB. Báo cáo tài chính trình bày đây là các khoản nợ khó đòi đã xử lý và đang tiếp tục được theo dõi ngoại bảng.
Quy mô hơn 29.400 tỷ đồng vì vậy là một chỉ tiêu riêng cần được đặt bên cạnh diễn biến của nợ nhóm 3-5 và dự phòng rủi ro tín dụng để có thêm thông tin về quá trình xử lý các khoản nợ của ngân hàng.
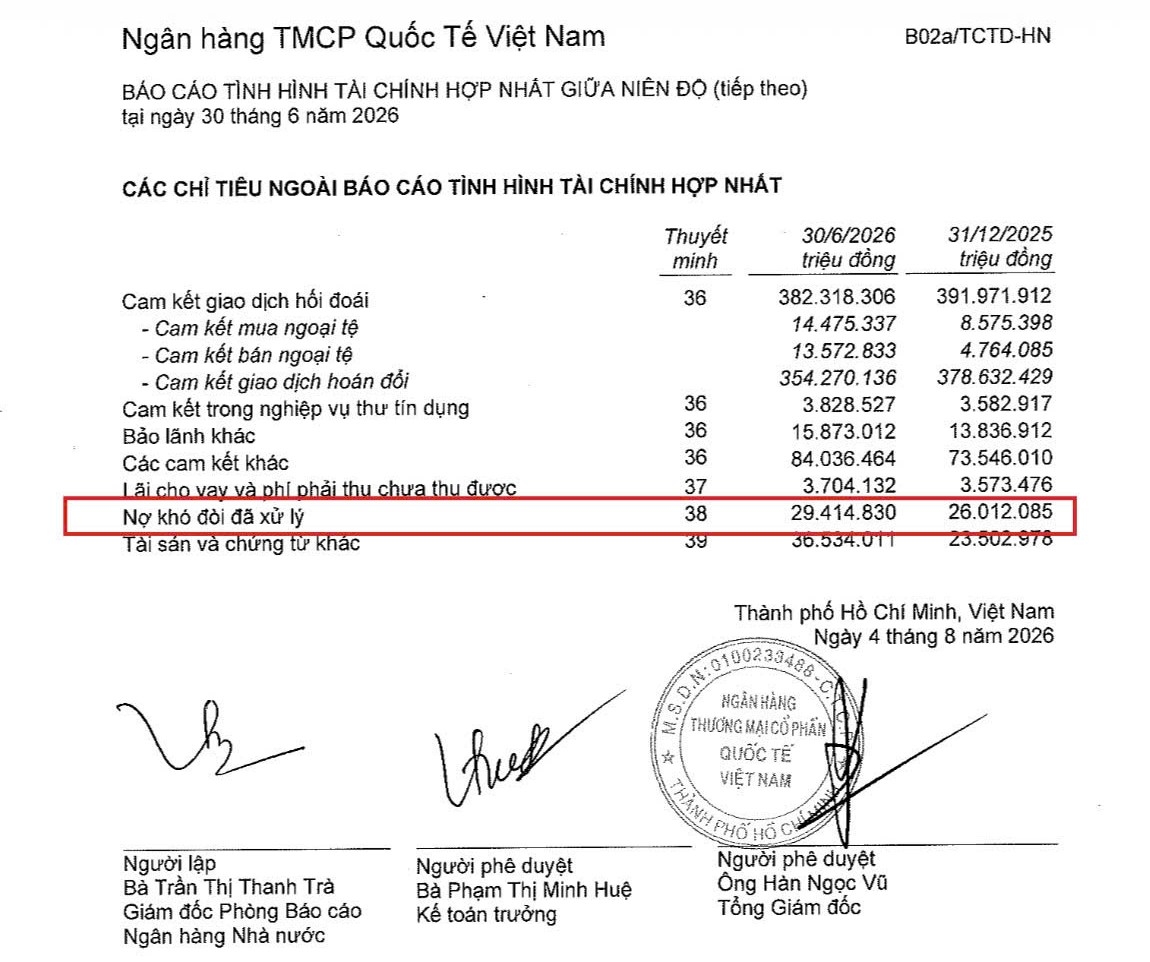 |
| Hơn 29.414 tỷ đồng “nợ khó đòi đã xử lý” vẫn được VIB theo dõi ngoài báo cáo tình hình tài chính tại ngày 30/6/2026, tăng 13,1% so với cuối năm 2025 |
Trong 6 tháng đầu năm 2026, VIB ghi nhận khoảng 2.485,8 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng 135,2% so với cùng kỳ năm trước.
Cùng kỳ, ngân hàng sử dụng khoảng 2.281,7 tỷ đồng dự phòng để xử lý rủi ro tín dụng. Số dư dự phòng rủi ro cho vay khách hàng cuối kỳ ở mức khoảng 5.063 tỷ đồng. Các số liệu cho thấy trong khi dư nợ cho vay khách hàng tăng khoảng 4% trong 6 tháng đầu năm, chi phí dự phòng rủi ro tín dụng tăng hơn gấp đôi so với cùng kỳ.
Chi phí dự phòng tăng mạnh cũng tác động đáng kể đến mức tăng lợi nhuận. Trong 6 tháng đầu năm 2026, lợi nhuận trước thuế của VIB đạt khoảng 5.186 tỷ đồng, tăng 3,4% so với cùng kỳ, trong khi chi phí dự phòng rủi ro tín dụng tăng 135,2%.
Nhìn tổng thể tại ngày 30/6/2026, tỷ lệ nợ xấu theo cách công bố của VIB giảm nhẹ xuống 2,10%, nhưng tổng nợ nhóm 3-5 vẫn ở mức hơn 11.600 tỷ đồng. Trong đó, nợ nhóm 3 tăng gần 27%, nợ nhóm 2 tăng hơn 11%, còn nợ khó đòi đã xử lý và đang theo dõi ngoại bảng vượt 29.400 tỷ đồng.