Dư nợ bất động sản tại VIB gấp 3,3 lần sau một năm
Kinh tế bạc
04/10/2026 14:04


Tổng dư nợ tăng 11,5%, cho vay bất động sản tăng 227,8%
Theo báo cáo tài chính hợp nhất giữa niên độ năm 2026, đến ngày 30/6/2026, tổng dư nợ cho vay khách hàng của VIB đạt khoảng 397.083 tỷ đồng.
Một năm trước đó, tại ngày 30/6/2025, con số này ở mức khoảng 356.066 tỷ đồng. Như vậy, sau một năm, dư nợ cho vay khách hàng của VIB tăng khoảng 41.017 tỷ đồng, tương đương 11,5%.
Trong khi đó, khoản cho vay đối với hoạt động kinh doanh bất động sản ghi nhận tốc độ tăng cao hơn nhiều.
Cụ thể, tại ngày 30/6/2025, dư nợ cho vay hoạt động kinh doanh bất động sản của VIB ở mức khoảng 10.160 tỷ đồng. Đến cuối năm 2025, khoản dư nợ này tăng lên khoảng 21.088 tỷ đồng, trong khi tổng dư nợ cho vay khách hàng đạt gần 381.972 tỷ đồng.
Sau 6 tháng tiếp theo, dư nợ cho vay hoạt động kinh doanh bất động sản tiếp tục tăng lên hơn 33.299 tỷ đồng tại ngày 30/6/2026.
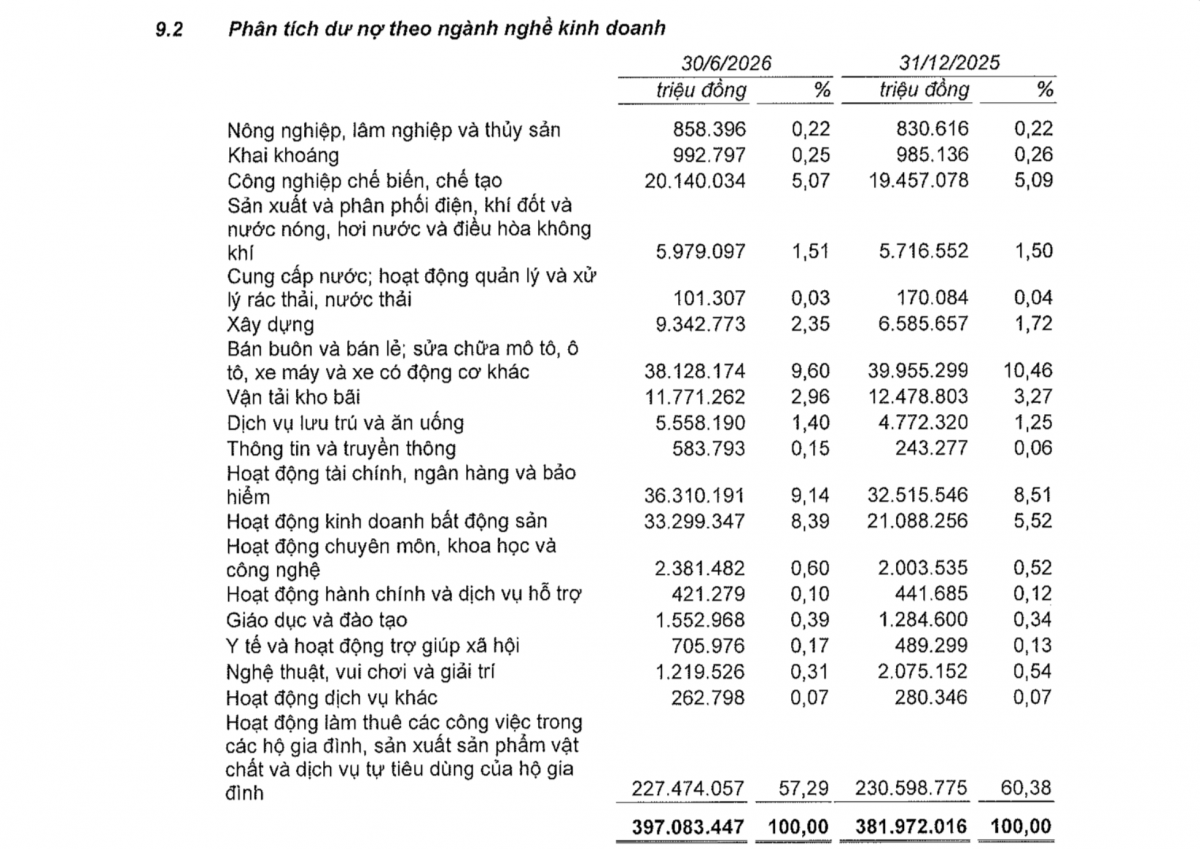 |
| Dư nợ cho vay hoạt động kinh doanh bất động sản tại VIB tăng từ hơn 21.088 tỷ đồng cuối năm 2025 lên hơn 33.299 tỷ đồng tại ngày 30/6/2026, tương ứng tỷ trọng tăng từ 5,52% lên 8,39% tổng dư nợ cho vay khách hàng |
So với cùng thời điểm năm 2025, khoản cho vay này đã tăng khoảng 23.140 tỷ đồng, tương đương 227,8%. Quy mô dư nợ tại cuối tháng 6/2026 theo đó gấp khoảng 3,3 lần so với một năm trước.
Nếu tính riêng 6 tháng đầu năm 2026, dư nợ cho vay hoạt động kinh doanh bất động sản tăng thêm hơn 12.200 tỷ đồng so với cuối năm 2025, tương đương khoảng 57,9%.
Trong khi đó, tổng dư nợ cho vay khách hàng tăng từ gần 381.972 tỷ đồng cuối năm 2025 lên hơn 397.083 tỷ đồng tại cuối tháng 6/2026, tương đương khoảng 4%. Như vậy, tốc độ tăng của khoản cho vay bất động sản trong nửa đầu năm cao hơn nhiều so với mức tăng chung của dư nợ cho vay khách hàng.
Một số lĩnh vực khác cũng ghi nhận dư nợ tăng trong 6 tháng đầu năm 2026. Cho vay hoạt động xây dựng tăng từ khoảng 6.586 tỷ đồng cuối năm 2025 lên hơn 9.343 tỷ đồng, tương đương khoảng 41,9%. Dư nợ đối với hoạt động tài chính, ngân hàng và bảo hiểm tăng từ khoảng 32.516 tỷ đồng lên hơn 36.310 tỷ đồng, tương đương khoảng 11,7%.
Qua đó, tỷ trọng của một số nhóm ngành trong danh mục cho vay của VIB đã thay đổi, trong đó hoạt động kinh doanh bất động sản ghi nhận mức tăng nổi bật so với tốc độ tăng chung của dư nợ cho vay khách hàng.
Tỷ trọng bất động sản tăng gấp gần 3 lần sau một năm
Không chỉ tăng về giá trị tuyệt đối, tỷ trọng cho vay hoạt động kinh doanh bất động sản trong tổng dư nợ cho vay khách hàng của VIB cũng tăng mạnh.
Tại ngày 30/6/2025, dư nợ cho vay hoạt động kinh doanh bất động sản ở mức khoảng 10.160 tỷ đồng, chiếm 2,85% tổng dư nợ cho vay khách hàng.
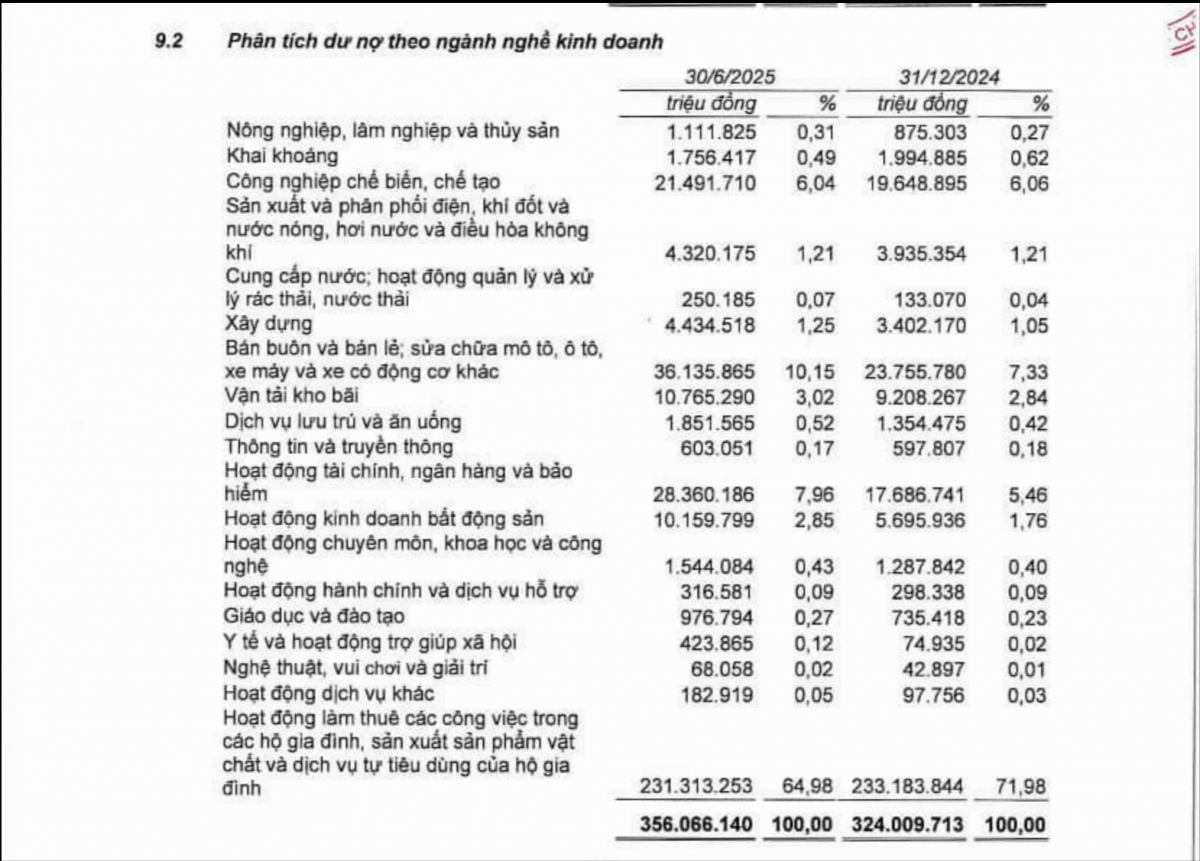 |
| Tại ngày 30/6/2025, dư nợ cho vay hoạt động kinh doanh bất động sản của VIB ở mức gần 10.160 tỷ đồng, chiếm 2,85% tổng dư nợ cho vay khách hàng |
Đến cuối năm 2025, dư nợ bất động sản tăng lên khoảng 21.088 tỷ đồng, tương ứng 5,52% tổng dư nợ. Sau 6 tháng, đến ngày 30/6/2026, con số này tiếp tục tăng lên hơn 33.299 tỷ đồng và chiếm 8,39%.
Như vậy, chỉ trong vòng một năm, tỷ trọng cho vay hoạt động kinh doanh bất động sản đã tăng thêm 5,54 điểm phần trăm, từ 2,85% lên 8,39%. Tính theo tỷ trọng, mức 8,39% tại cuối tháng 6/2026 cao gần gấp 3 lần mức 2,85% của một năm trước.
Trong cùng thời gian, nhóm “hoạt động làm thuê và các hoạt động của hộ gia đình” theo phân loại ngành kinh tế trong báo cáo tài chính lại giảm cả về quy mô và tỷ trọng.
Dư nợ của nhóm này giảm từ khoảng 231.313 tỷ đồng tại ngày 30/6/2025 xuống khoảng 227.474 tỷ đồng tại ngày 30/6/2026. Tỷ trọng trong tổng dư nợ cho vay khách hàng theo đó giảm từ khoảng 65% xuống 57,29%.
Đây vẫn là nhóm có quy mô lớn nhất trong cơ cấu cho vay được VIB trình bày theo ngành kinh tế. Tuy nhiên, cách phân loại “hoạt động làm thuê và các hoạt động của hộ gia đình” trong báo cáo tài chính không đồng nhất hoàn toàn với khái niệm “cho vay khách hàng cá nhân” theo cách gọi thông thường, do đó không thể đồng nhất hai chỉ tiêu này.
| Với nhiều gia đình có người cao tuổi, nhà đất là tài sản tích lũy quan trọng và có thể được sử dụng làm tài sản bảo đảm khi vay vốn. Vì vậy, diễn biến tín dụng bất động sản cũng là thông tin đáng lưu ý đối với nhóm gia đình này, nhất là khi các khoản vay có thời hạn dài. |
Nhìn trên các mốc 30/6/2025, 31/12/2025 và 30/6/2026, dư nợ cho vay hoạt động kinh doanh bất động sản của VIB tăng liên tục cả về giá trị tuyệt đối và tỷ trọng trong tổng dư nợ. Đáng chú ý, mức tăng của khoản mục này cao hơn đáng kể so với tốc độ tăng của tổng dư nợ cho vay khách hàng trong cùng kỳ.