

VietABank: Lợi nhuận tăng nhờ giảm chi phí dự phòng, tỷ lệ bao phủ nợ xấu còn 54,8%
Doanh nghiệp - Doanh nhân
30/10/2026 10:56


Theo báo cáo tài chính (BCTC) hợp nhất quý III/2026, Ngân hàng TMCP Việt Á (VietABank, mã chứng khoán VAB) ghi nhận lợi nhuận trước thuế 9 tháng đạt hơn 1.191 tỷ đồng, tăng gần 141 tỷ đồng so với cùng kỳ năm trước.
Tuy nhiên, lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt gần 1.283 tỷ đồng, giảm khoảng 21,1 tỷ đồng, tương đương 1,6%.
Yếu tố quyết định mức tăng lợi nhuận trước thuế trong kỳ là mức giảm chi phí dự phòng rủi ro tín dụng. Khoản chi phí này giảm từ khoảng 254,1 tỷ đồng xuống gần 92 tỷ đồng, tương ứng giảm 162,1 tỷ đồng. Mức giảm này đã bù phần lợi nhuận trước dự phòng giảm 21,1 tỷ đồng, tạo ra mức tăng lợi nhuận trước thuế gần 141 tỷ đồng.
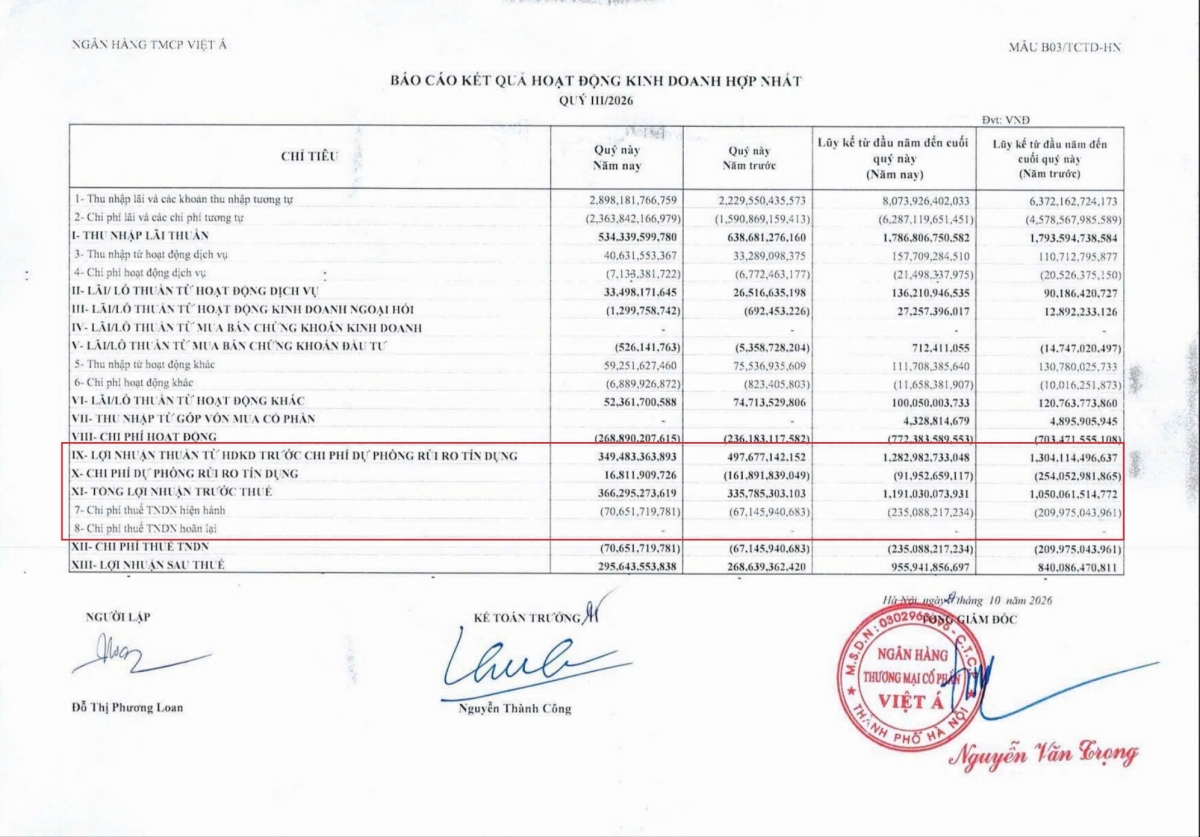 |
| Chi phí dự phòng rủi ro tín dụng chín tháng năm 2026 của VietABank giảm 162,1 tỷ đồng so với cùng kỳ |
Diễn biến riêng quý III thể hiện rõ hơn vai trò của dự phòng. Lợi nhuận trước dự phòng đạt khoảng 349,5 tỷ đồng, giảm 29,8% so với cùng kỳ. Trong khi đó, tại dòng chi phí dự phòng rủi ro tín dụng, ngân hàng ghi nhận khoản hoàn nhập ròng gần 16,8 tỷ đồng, trái ngược với mức chi phí gần 161,9 tỷ đồng cùng kỳ năm trước. Lợi nhuận trước thuế quý III đạt 366,3 tỷ đồng, tăng 9,1% so với mức 335,8 tỷ đồng cùng kỳ.
Khoản hoàn nhập ròng trên kết quả kinh doanh không đồng nhất với trích lập ròng dự phòng riêng cho vay khách hàng. Đồng thời, việc sử dụng dự phòng đã trích để xử lý nợ là biến động của số dư dự phòng, không phải một khoản chi phí dự phòng mới trong kỳ.
Tại ngày 30/9/2026, số dư dự phòng rủi ro cho vay khách hàng của VietABank còn khoảng 731,6 tỷ đồng, giảm gần 329,5 tỷ đồng, tương đương 31,1% so với cuối năm 2025.
Thuyết minh BCTC cho thấy ngân hàng vẫn phát sinh trích lập ròng dự phòng cho vay khách hàng khoảng 167,1 tỷ đồng trong chín tháng. Đồng thời, chỉ tiêu “Dự phòng được sử dụng để xử lý nợ khó đòi” được ghi nhận ở mức 496,6 tỷ đồng, thuộc phần dự phòng cụ thể.
Khoản dự phòng được sử dụng để xử lý nợ lớn hơn phần trích lập ròng trong kỳ. Điều này giúp lý giải biến động số dư dự phòng: dù ngân hàng vẫn phát sinh trích lập bổ sung, số dư cuối kỳ vẫn giảm đáng kể so với đầu năm.
Cần phân biệt hai tác động: chi phí dự phòng ghi nhận trong kỳ ảnh hưởng đến lợi nhuận; việc sử dụng dự phòng đã trích để xử lý nợ làm giảm số dư dự phòng còn lại. Vì vậy, không thể coi toàn bộ mức giảm số dư dự phòng cuối kỳ là khoản hoàn nhập làm tăng lợi nhuận.
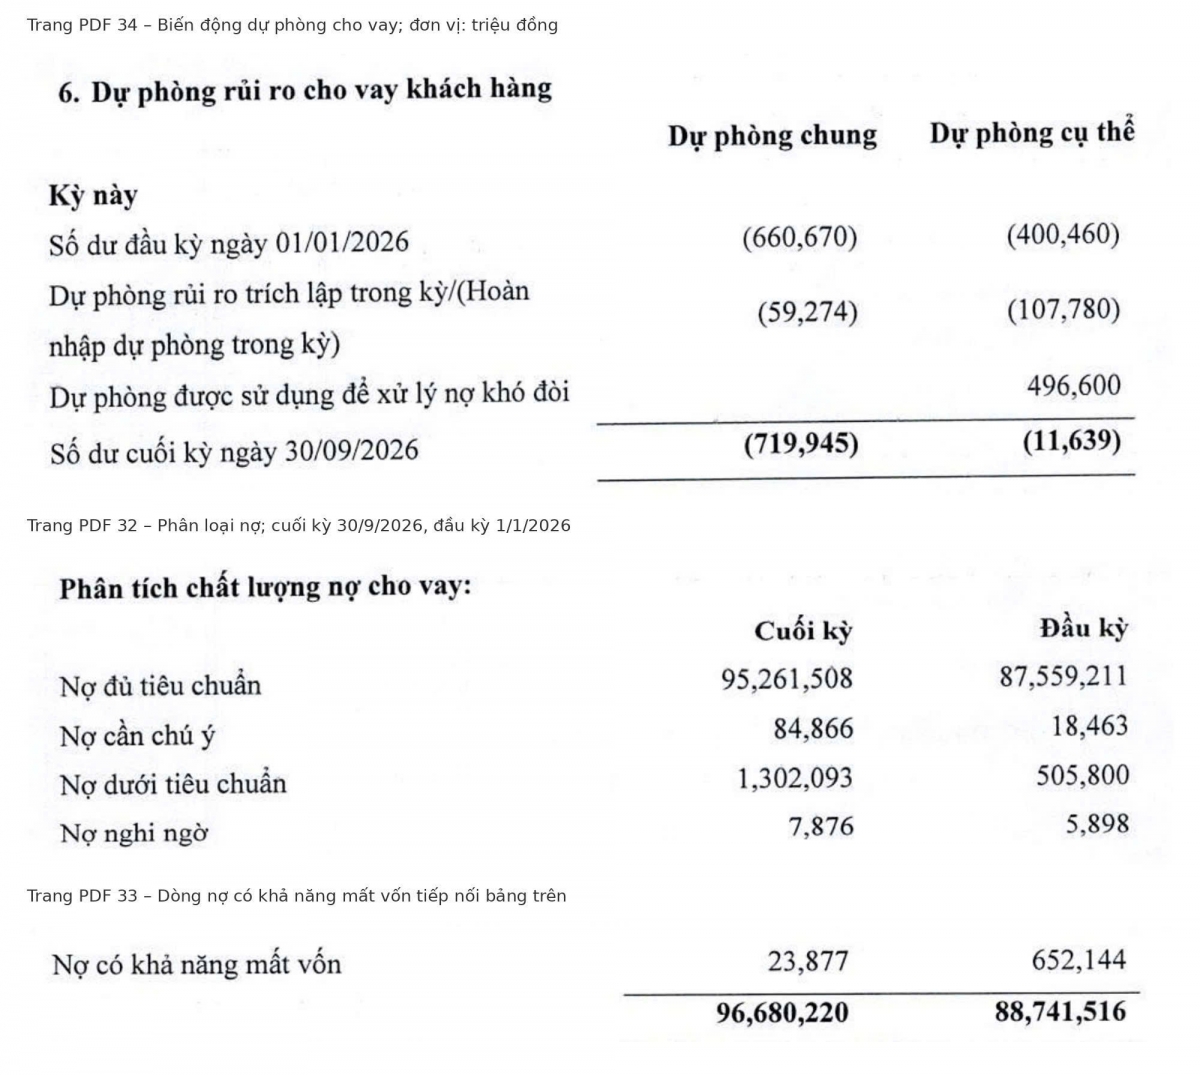 |
| VietABank sử dụng 496,6 tỷ đồng dự phòng cụ thể để xử lý nợ khó đòi trong chín tháng; tỷ lệ bao phủ nợ xấu tự tính cuối kỳ còn 54,8% |
Trong khi đó, tổng nợ xấu cho vay khách hàng thuộc nhóm 3, 4 và 5 tăng từ khoảng 1.163,8 tỷ đồng lên 1.333,8 tỷ đồng, tương ứng tăng 14,6% so với đầu năm.
Đáng chú ý, nợ nhóm 3 tăng từ 505,8 tỷ đồng lên 1.302,1 tỷ đồng, trong khi nợ nhóm 5 giảm từ 652,1 tỷ đồng xuống khoảng 23,9 tỷ đồng. Nợ nhóm 4 tăng từ 5,9 tỷ đồng lên gần 7,9 tỷ đồng.
Biến động trái chiều giữa các nhóm nợ làm thay đổi đáng kể cơ cấu nợ xấu. Tuy nhiên, số liệu tổng hợp chưa cho biết nguyên nhân biến động của từng nhóm, cũng chưa xác định được phần nợ đã thu hồi, chuyển nhóm hay xử lý bằng dự phòng.
Tỷ lệ bao phủ nợ xấu tự tính, lấy số dư dự phòng cho vay khách hàng chia cho tổng nợ xấu nhóm 3-5 tại cùng thời điểm, giảm từ khoảng 91,2% đầu năm xuống 54,8% vào cuối tháng 9/2026. Chỉ tiêu này phản ánh lượng dự phòng ghi sổ so với nợ xấu, không phải tỷ lệ thu hồi nợ hay mức bảo đảm chắc chắn thu hồi.
Tỷ lệ bao phủ thấp hơn chưa đủ để kết luận ngân hàng thiếu trích lập, bởi nghĩa vụ dự phòng còn phụ thuộc vào phân loại nợ, giá trị tài sản bảo đảm được khấu trừ và các quy định áp dụng. Tuy nhiên, số dư dự phòng cho vay khách hàng giảm trong khi tổng nợ xấu tăng.
| Góc nhìn đối với người cao tuổi Trong bối cảnh người cao tuổi ngày càng quan tâm đến tích lũy và đầu tư tài chính, minh bạch thông tin về lợi nhuận, nợ xấu và dự phòng rủi ro ngân hàng có ý nghĩa thiết thực. Đây không chỉ là những chỉ số phản ánh chất lượng hoạt động của tổ chức tín dụng mà còn giúp người gửi tiền, nhà đầu tư có thêm cơ sở đánh giá và cân nhắc các quyết định tài chính. |