

Dự phòng tín dụng của KienlongBank giảm 37,32%, phát sinh 341 tỷ đồng chi phí dự phòng tài sản Có
Tài chính - Tiêu dùng
01/11/2026 14:42


Đối chiếu báo cáo tài chính hợp nhất bán niên đã soát xét với báo cáo quý III/2026 của KienlongBank cho thấy dự phòng phải thu khó đòi tăng thêm 340,863 tỷ đồng trong quý III. Trong khi đó, thuyết minh chi phí hoạt động lũy kế 9 tháng ghi nhận chi phí dự phòng rủi ro các tài sản Có nội bảng cũng ở mức 340,863 tỷ đồng.
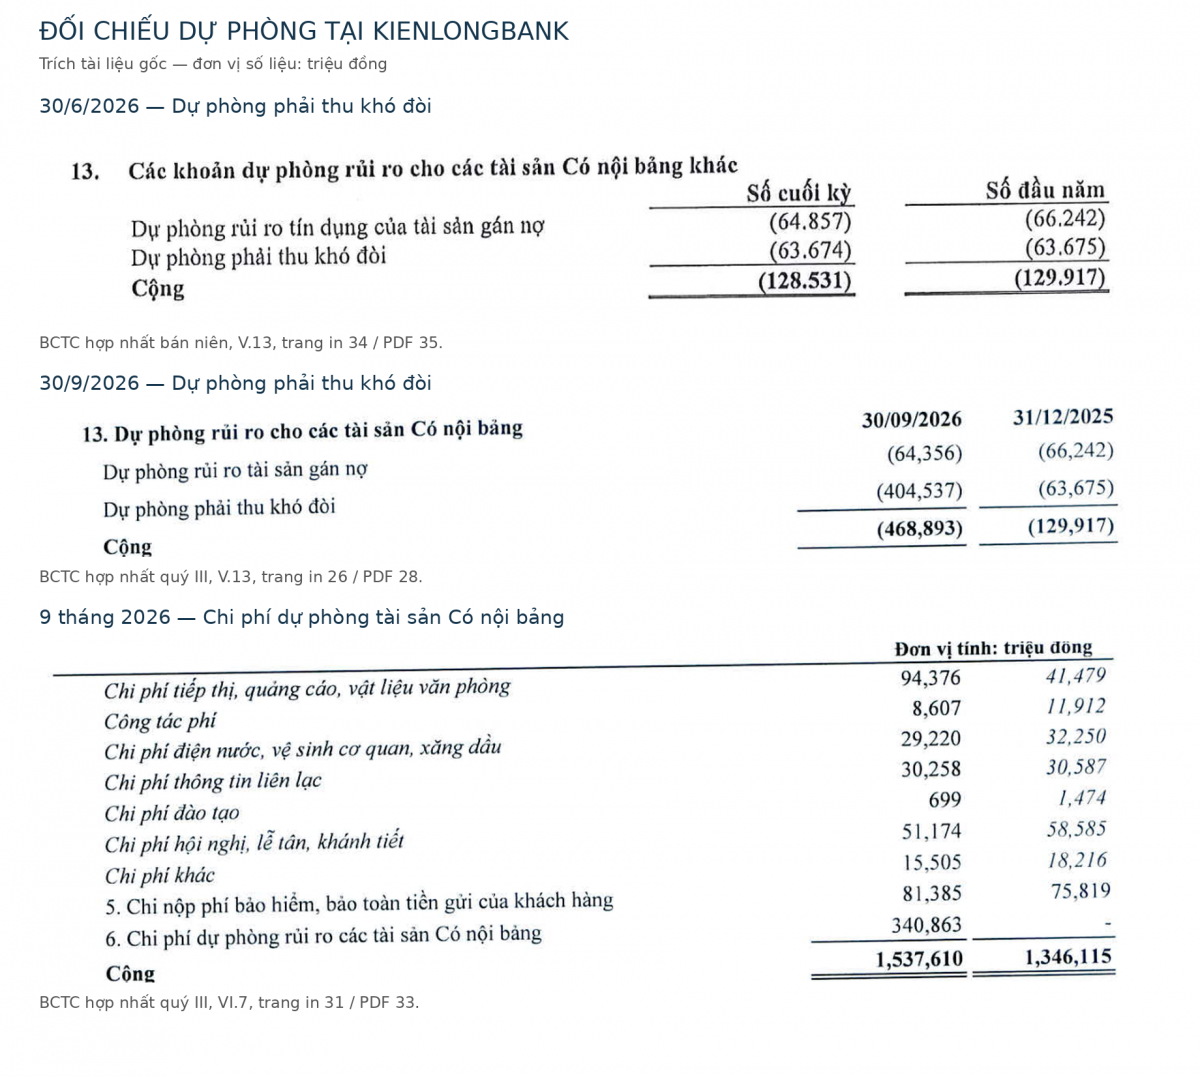 |
| Dự phòng phải thu khó đòi của KienlongBank tăng từ 63,674 tỷ đồng cuối tháng 6 lên 404,537 tỷ đồng cuối tháng 9/2026 |
Đây là đầu mối đáng chú ý để truy tìm bản chất các khoản phải thu và tài sản liên quan đến khoản dự phòng phát sinh trong kỳ. Dù vậy, biến động số dư dự phòng và chi phí phát sinh là hai chỉ tiêu khác nhau. Sự trùng khớp về giá trị chưa thay thế bảng biến động dự phòng theo từng khoản phải thu để xác định số trích lập, hoàn nhập và sử dụng dự phòng.
Khoản chi phí 340,863 tỷ đồng cũng xuất hiện trên BCTC riêng của KienlongBank. Như vậy, khoản này được ghi nhận tại ngân hàng, không chỉ xuất hiện khi hợp nhất với công ty con.
Trong khi đó, chi phí dự phòng rủi ro tín dụng 9 tháng giảm từ 667,235 tỷ đồng xuống 418,207 tỷ đồng, tương đương giảm 37,32%. Mức giảm 249,028 tỷ đồng góp phần đưa lợi nhuận trước thuế lên 1.712,881 tỷ đồng, tăng 176,337 tỷ đồng, tương đương 11,48%.
Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng tín dụng đạt 2.131,088 tỷ đồng, giảm 3,30%. Tuy nhiên, chỉ tiêu này đã bị trừ khoản dự phòng tài sản Có nội bảng 340,863 tỷ đồng trong chi phí hoạt động.
Nếu cộng lại riêng khoản chi phí này để loại ảnh hưởng khi phân tích, lợi nhuận trước khi tính cả hai khoản chi phí dự phòng tín dụng và dự phòng tài sản Có nội bảng đạt 2.471,951 tỷ đồng, tăng khoảng 12,17% so với 2.203,779 tỷ đồng cùng kỳ. Đây là kết quả theo phép điều chỉnh phân tích, không phải chỉ tiêu lợi nhuận chính thức trên BCTC hay khoản hoàn nhập thực tế.
Cách đối chiếu này cho thấy mức giảm 3,30% của lợi nhuận trước chi phí dự phòng tín dụng chưa đủ để kết luận hoạt động tạo thu nhập suy yếu. Đồng thời, việc giảm dự phòng tín dụng cũng chưa phản ánh đầy đủ các khoản chi phí dự phòng ngân hàng đã ghi nhận.
BCTC bán niên đã soát xét trình bày riêng khoản phải thu giao dịch lỗi chờ xử lý 343,386 tỷ đồng. Trong báo cáo soát xét, A&C đưa ra kết luận ngoại trừ do chưa thu thập đủ bằng chứng thích hợp để đánh giá kết quả đối soát cũng như số dự phòng cần trích lập, nếu có.
Theo công văn giải trình ngày 28/8, KienlongBank cho biết khoản phải thu được phát hiện qua đối soát giao dịch với các bên có liên quan trong tháng 6/2026. Ngân hàng dự kiến căn cứ hồ sơ, chứng từ thu thập được để đề xuất biện pháp xử lý trong tháng 9.
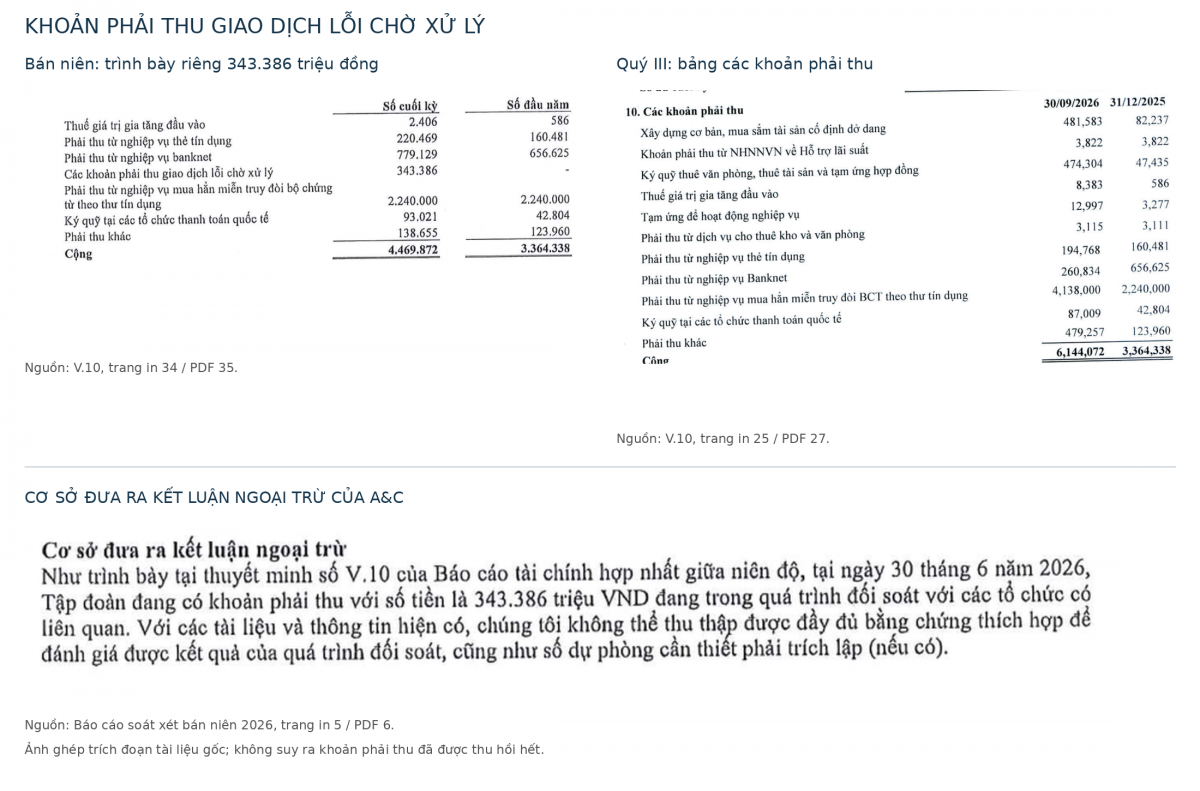 |
| Khoản phải thu giao dịch lỗi chờ xử lý tại KienlongBank là 343,386 tỷ đồng được trình bày riêng trong BCTC bán niên và được A&C nêu trong cơ sở đưa ra kết luận ngoại trừ |
Đến ngày 26/10, KienlongBank công bố đã thực hiện các biện pháp thu hồi và trích lập dự phòng theo kết quả rà soát. Tuy nhiên, thông tin công bố này chưa nêu số tiền thực thu, số dự phòng dành riêng cho khoản phải thu và số dư còn lại tại ngày 30/9.
Trong bảng phải thu quý III, khoản giao dịch lỗi chờ xử lý không còn được tách thành dòng riêng như ở báo cáo bán niên. Thay đổi cách trình bày chưa chứng minh khoản tiền đã được thu hồi hết, bởi còn cần đối chiếu khả năng xử lý hoặc chuyển sang khoản mục khác.
Hiện chưa đủ căn cứ xác định toàn bộ chi phí dự phòng 340,863 tỷ đồng dành cho khoản phải thu 343,386 tỷ đồng. Chênh lệch 2,523 tỷ đồng giữa hai số cũng không thể được coi là tiền đã thu hồi.
Ba vấn đề cần làm rõ là khoản phải thu này còn tồn tại bao nhiêu tại ngày 30/9, ngân hàng đã thực thu bao nhiêu và số dư dự phòng hiện tại bao gồm những tài sản nào. Trích lập dự phòng ảnh hưởng đến lợi nhuận và giá trị tài sản thuần; bản thân việc trích lập không đồng nghĩa tiền đã quay về ngân hàng.
| Với người cao tuổi có tiền gửi tiết kiệm hoặc tham gia đầu tư cổ phiếu ngân hàng, việc tìm hiểu tình hình tài chính, chất lượng tài sản và khả năng quản trị rủi ro của ngân hàng là điều cần thiết. Những biến động về lợi nhuận, chi phí dự phòng và các khoản phải thu là thông tin đáng quan tâm, giúp người gửi tiền, nhà đầu tư có thêm cơ sở đánh giá trước khi lựa chọn và sử dụng các sản phẩm tài chính. |