Biến động nguồn vốn tác động lớn đến dòng tiền
Theo báo cáo tài chính giữa niên độ quý III/2026 của Ngân hàng TMCP Lộc Phát Việt Nam (LPBank, mã chứng khoán LPB), lưu chuyển tiền thuần từ hoạt động kinh doanh trong chín tháng âm 26.395,8 tỷ đồng. Cùng kỳ năm trước, chỉ tiêu này dương gần 4.299 tỷ đồng.
Trước các thay đổi về tài sản và nợ hoạt động, lưu chuyển tiền thuần từ hoạt động kinh doanh của ngân hàng đạt 11.244,7 tỷ đồng. Dòng tiền chuyển sang âm sau khi tính các biến động về cho vay, huy động vốn, giao dịch với tổ chức tín dụng khác và những khoản mục liên quan.
Trong đó, tăng cho vay khách hàng được phản ánh với giá trị âm 89.823,3 tỷ đồng. Ở chiều ngược lại, tăng tiền gửi khách hàng đóng góp 84.247,2 tỷ đồng, còn tăng phát hành giấy tờ có giá đóng góp 31.031,7 tỷ đồng.
Hai khoản tăng nguồn vốn này cộng lại đạt khoảng 115.279 tỷ đồng, lớn hơn mức tăng cho vay khách hàng khoảng 25.455,7 tỷ đồng. Vì vậy, tăng trưởng tín dụng chưa đủ giải thích vì sao dòng tiền kinh doanh chuyển sang âm.
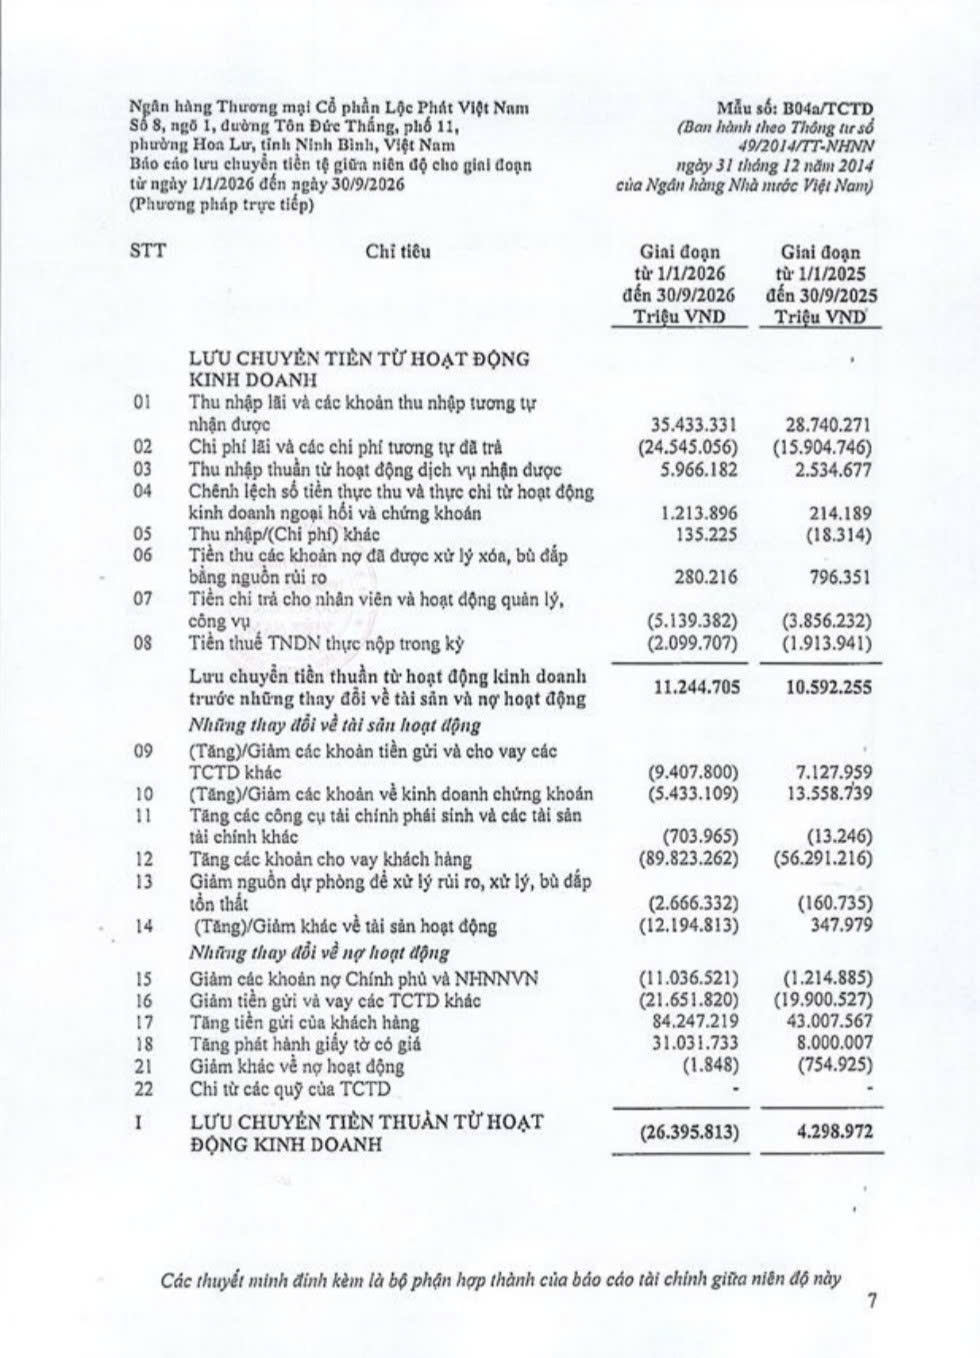 |
| Báo cáo lưu chuyển tiền tệ ghi nhận dòng tiền kinh doanh chín tháng năm 2026 LPBank âm 26.395,8 tỷ đồng, cùng kỳ năm trước dương gần 4.299 tỷ đồng |
Tác động lớn khác nằm ở các khoản mục liên ngân hàng và nguồn vốn từ Chính phủ, Ngân hàng Nhà nước.
Trên báo cáo lưu chuyển tiền tệ, tăng tiền gửi và cho vay các tổ chức tín dụng khác được phản ánh với giá trị âm 9.407,8 tỷ đồng. Giảm tiền gửi và vay các tổ chức tín dụng khác được phản ánh ở mức âm 21.651,8 tỷ đồng; giảm các khoản nợ Chính phủ và Ngân hàng Nhà nước ở mức âm 11.036,5 tỷ đồng.
Tổng tác động âm của ba biến động này là 42.096,1 tỷ đồng. Đây là các biến động tổng hợp theo khoản mục trên báo cáo, không phải ba khoản chi đơn lẻ, cũng chưa cho phép xác định một nguồn tiền cụ thể đã được sử dụng cho giao dịch nào.
Ngoài ra, báo cáo còn ghi nhận các khoản làm giảm dòng tiền như tăng chứng khoán kinh doanh, chứng khoán đầu tư và tăng tài sản hoạt động khác.
Như vậy, dòng tiền kinh doanh âm phản ánh tác động đồng thời của nhiều nhóm tài sản và nguồn vốn. Muốn xác định nguyên nhân chi phối, cần xem xét đầy đủ các cấu phần thay vì chỉ đối chiếu mức tăng cho vay với mức tăng tiền gửi khách hàng.
Tiền gửi tại NHNN giảm từ hơn 35.400 tỷ đồng xuống còn 627 tỷ đồng
Cùng với dòng tiền kinh doanh âm, LPBank ghi nhận dòng tiền đầu tư dương 524,9 tỷ đồng và dòng tiền tài chính âm 4.945,3 tỷ đồng.
Trong hoạt động tài chính, dòng “cổ tức trả cho cổ đông, lợi nhuận đã chia” được ghi nhận âm 8.961,8 tỷ đồng. Đối chiếu thuyết minh 21 về vốn và các quỹ, ngân hàng ghi nhận khoản chia cổ tức bằng tiền mặt tương ứng.
Ở chiều ngược lại, ngân hàng thu 4.016,6 tỷ đồng từ phát hành giấy tờ có giá dài hạn đủ điều kiện tính vào vốn tự có và các khoản vốn vay dài hạn khác.
Cộng ba nhóm hoạt động, lưu chuyển tiền thuần trong kỳ âm 30.816,2 tỷ đồng. Tiền và các khoản tương đương tiền vì thế giảm từ 152.289,2 tỷ đồng đầu năm xuống 121.473 tỷ đồng cuối tháng 9.
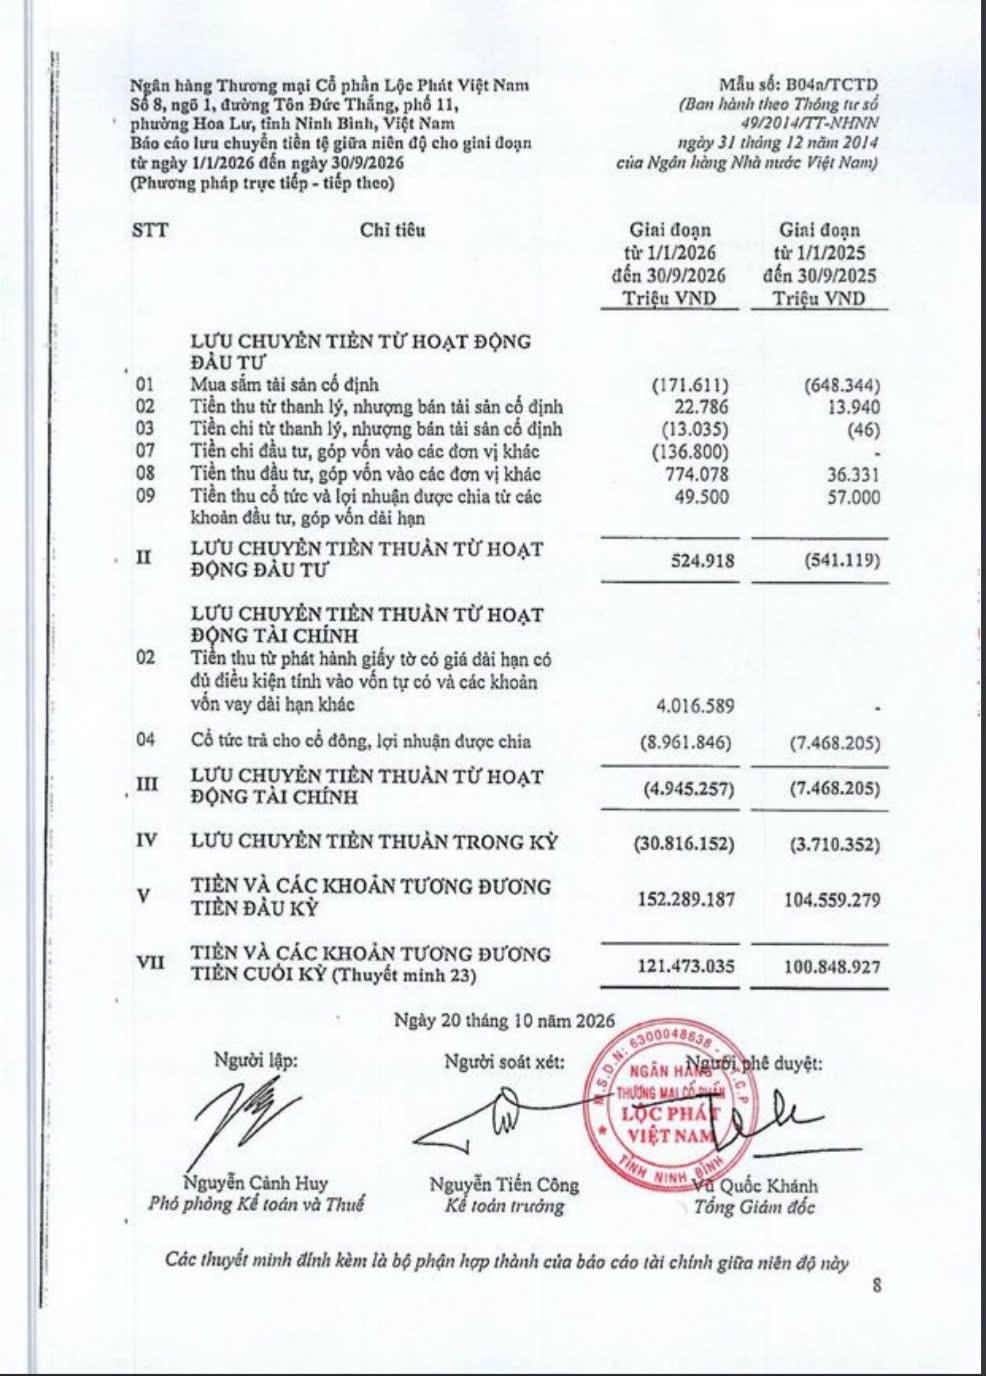 |
| Dòng tiền đầu tư LPBank dương 524,9 tỷ đồng và dòng tiền tài chính âm 4.945,3 tỷ đồng. Tổng lưu chuyển tiền thuần trong kỳ âm 30.816,2 tỷ đồng, tương ứng mức giảm tiền và tương đương tiền |
Thuyết minh 23 cho thấy số dư cuối kỳ gồm 1.622,3 tỷ đồng tiền mặt, 627,1 tỷ đồng tiền gửi tại Ngân hàng Nhà nước và 119.223,6 tỷ đồng tiền gửi tại các tổ chức tín dụng khác. Khoản cuối bao gồm tiền gửi không kỳ hạn và tiền gửi có kỳ hạn gốc không quá ba tháng.
So với đầu năm, tiền gửi tại Ngân hàng Nhà nước giảm từ 35.403,8 tỷ đồng xuống 627,1 tỷ đồng. Trong khi đó, nhóm tiền gửi tại các tổ chức tín dụng khác thuộc tiền và tương đương tiền tăng từ 115.682 tỷ đồng lên 119.223,6 tỷ đồng.
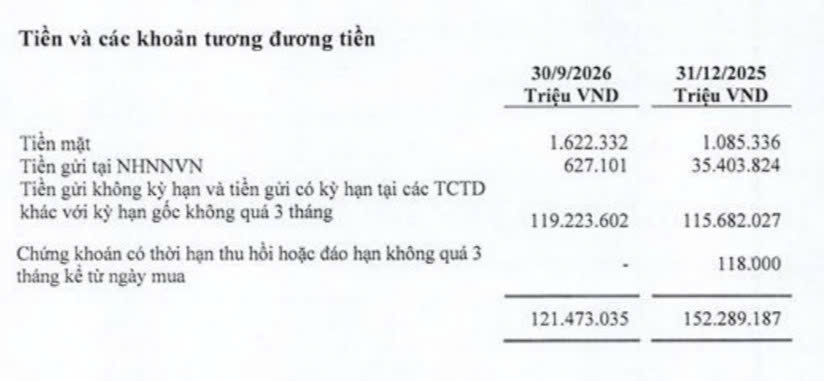 |
| Thuyết minh 23 trình bày cơ cấu tiền và tương đương tiền tại ngày 30/9/2026 và 31/12/2025, trong đó tiền gửi của LPBank tại Ngân hàng Nhà nước giảm, còn nhóm tiền gửi tại các tổ chức tín dụng khác tăng |
Sự thay đổi cơ cấu này cần được xem xét cùng các khoản mục tài sản và nguồn vốn khác. Riêng việc tiền gửi tại Ngân hàng Nhà nước giảm hoặc dòng tiền kinh doanh âm chưa đủ để kết luận ngân hàng gặp khó khăn thanh khoản.
Đánh giá khả năng đáp ứng nghĩa vụ thanh toán cần đặt các số liệu này trong tương quan với cơ cấu kỳ hạn tài sản, nợ đến hạn, nguồn vốn khả dụng và các chỉ tiêu an toàn thanh khoản.
| Đối với người cao tuổi, việc quản lý tiền tích lũy cần gắn với kế hoạch chi tiêu, nhu cầu sinh hoạt và chăm sóc sức khỏe. Khi lựa chọn các sản phẩm tiền gửi, nên tìm hiểu kỹ kỳ hạn, lãi suất, phương thức trả lãi và điều kiện sử dụng vốn; ưu tiên những phương án phù hợp với nhu cầu tài chính của bản thân. Đồng thời, cần cập nhật thông tin về hoạt động của các tổ chức tín dụng để có thêm cơ sở đưa ra quyết định tài chính phù hợp. |