

Ngân hàng Nhà nước yêu cầu SCB trả lời việc ‘hô biến’ tiền tiết kiệm thành bảo hiểm nhân thọ của 33 người
Tài chính - Tiêu dùng
06/01/2023 15:37


Theo báo Tiền Phong, cơ quan thanh tra, giám sát ngân hàng nhận đơn thư của 33 khách hàng mua bảo hiểm Manulife qua Ngân hàng TMCP Sài Gòn. Nội dung phản ánh việc Bảo hiểm Manulife tổ chức mạng lưới bán bảo hiểm thông qua môi giới tại SCB lạm dụng tín nhiệm, tư vấn và có dấu hiệu đưa thông tin sai lệch lừa khách hàng ký hợp đồng bảo hiểm.
“Sau khi xem xét nội dung đơn, căn cứ Điều 20 Thông tư số 05/2021/TT –TTCP ngày 1/10/2021 của Thanh tra Chính phủ quy định quy trình xử lý đơn khiếu nại, đơn tố cáo, đơn kiến nghị, phản ánh và quy định của pháp luật; Cơ quan thanh tra, giám sát ngân hàng chuyển đơn của tập thể 33 khách hàng đến SCB xem xét, giải quyết theo quy định của pháp luật, trả lời tập thể 33 khách hàng và thông báo kết quả giải quyết đến cơ quan thanh tra, giám sát ngân hàng”, văn bản do ông Trần Đăng Phi, Phó Chánh thanh tra, giám sát ngân hàng ghi rõ.
Cũng theo thông tin từ Tiền Phong, trước đó, hơn 50 người dân phản ánh việc gửi tiết kiệm gần 10 tỷ đồng tại ngân hàng này bị chuyển sang mua bảo hiểm nhân thọ Tâm An Đầu tư. Người dân cho biết, họ bị tư vấn sai lệch và không có nhu cầu mua bảo hiểm nhân thọ. Người dân đã gửi đơn khiếu nại tới Cục Quản lý Giám sát bảo hiểm - Bộ Tài chính và Ngân hàng Nhà nước đề nghị vào cuộc bảo vệ người dân khi họ bị “hô biến” tiền gửi tiết kiệm thành khoản mua bảo hiểm nhân thọ. Đến nay, người dân mới nhận được trả lời của đại diện Ngân hàng Nhà nước.
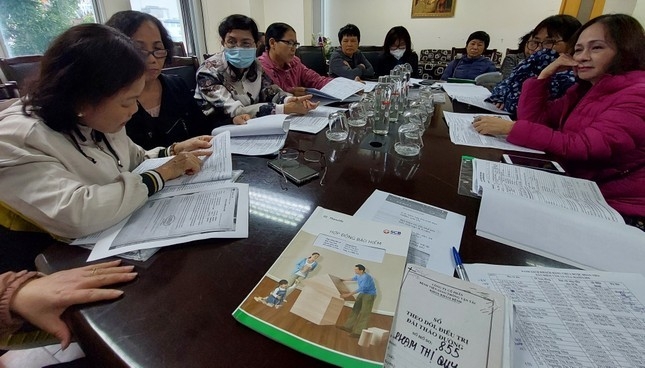 |
| Ngân hàng Nhà nước yêu cầu SCB trả lời việc ‘hô biến’ tiền tiết kiệm thành bảo hiểm nhân thọ của 33 người (ảnh: Tiền Phong) |
Trước đó, theo VNE, tại hội nghị trực tuyến Chính phủ với địa phương ngày 3/1, Phó thủ tướng thường trực Phạm Bình Minh khi đó cho biết, từ giữa tháng 10, Ngân hàng Nhà nước đưa đơn vị này vào diện kiểm soát đặc biệt. Việc này để ổn định hoạt động, hạn chế tác động tiêu cực đến ngân hàng và hệ thống các tổ chức tín dụng. SCB vốn được hợp nhất bởi ba ngân hàng: SCB, Đệ Nhất (FCB) và Việt Nam Tín Nghĩa (TNB). Nhà băng này có tổng tài sản lớn nhất trong nhóm ngân hàng tư nhân và nằm trong nhóm 5 tổ chức tín dụng có quy mô tài sản lớn nhất thị trường.
Sau chỉ đạo của cấp có thẩm quyền về xử lý các ngân hàng yếu kém, Chính phủ cho biết, năm nay sẽ tập trung triển khai, nhằm bảo đảm ổn định tình hình hoạt động và hỗ trợ các ngân hàng này từng bước phục hồi.
Còn theo báo Dân việt, trong năm 2022, Chính phủ đã giải quyết nhiều vấn đề tồn đọng nhiều năm trong lĩnh vực ngân hàng. Chẳng hạn, Thủ tướng đã phê duyệt đề án cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu 2021 - 2025, trong đó hoàn thiện khung khổ pháp lý về tiền tệ, hoạt động ngân hàng, cơ cấu lại và xử lý nợ xấu, nâng cao chất lượng tín dụng...
Trên cơ sở báo cáo của Bộ Kế hoạch và Đầu tư, Phó thủ tướng cho biết, đến cuối tháng 10, tỷ lệ nợ xấu nội bảng là 1,92%, nợ xấu, nợ bán cho VAMC chưa xử lý và các khoản tiềm ẩn thành nợ xấu so với tổng dư nợ là 4,5%.
| Trước những hạn chế của kênh bán bảo hiểm tại ngân hàng, tại dự thảo thông tư hướng dẫn một số điều và biện pháp thi hành Luật Kinh doanh bảo hiểm, Bộ Tài chính đề xuất quy định ngân hàng bán bảo hiểm phải ghi âm, lưu lại 5 năm toàn bộ nội dung tư vấn cho khách hàng. Với các sản phẩm bảo hiểm liên kết đầu tư, doanh nghiệp bảo hiểm phải kiểm tra độc lập nội dung, cung cấp thông tin và tư vấn (của nhân viên tổ chức tín dụng, chi nhánh ngân hàng nước ngoài) trước khi quyết định phát hành hợp đồng, trong đó, phải có nội dung kiểm tra việc khách hàng tham gia sản phẩm bảo hiểm trên cơ sở tự nguyện. |