

Cảnh giác rủi ro sau một lần quét QR xuyên biên giới
Câu chuyện pháp luật
29/10/2026 15:41


Với người dùng, thanh toán QR xuyên biên giới ngày càng giống một thao tác quen thuộc, mở ứng dụng ngân hàng hoặc ví điện tử, quét mã, kiểm tra số tiền và xác nhận. Nhưng sự đơn giản ở phía trước là một hệ thống vận hành phức tạp ở phía sau.
Theo đại diện Ngân hàng Nhà nước, một giao dịch xuyên biên giới liên quan đến hàng loạt khâu từ nhận diện, xác thực khách hàng, chuyển mạch, quy đổi tiền tệ, thanh toán, quyết toán đến quản trị rủi ro, phòng chống gian lận, phòng chống rửa tiền, tra soát, khiếu nại và bảo vệ dữ liệu.
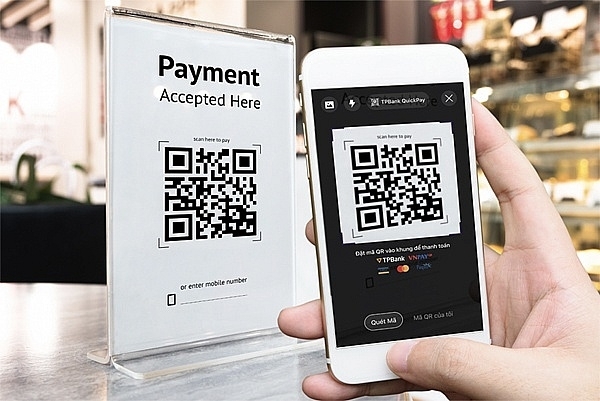
Một trong những rủi ro dễ nhận diện nhất lại xuất hiện ngay tại nơi người dùng tưởng là an toàn nhất. Kẻ gian có thể thay thế hoặc dán đè mã QR của cửa hàng bằng mã do mình kiểm soát. Người mua vẫn thực hiện đúng thao tác quen thuộc, nhưng tiền lại được chuyển đến một tài khoản khác. Nếu chỉ nhìn vào hình thức của mã QR mà không kiểm tra thông tin người thụ hưởng hiển thị trên ứng dụng, giao dịch có thể hoàn tất trước khi người dùng nhận ra bất thường.
 |
Rủi ro cũng không dừng ở mã QR, thiết bị di động hiện không chỉ là công cụ thanh toán mà còn chứa tài khoản ngân hàng, ví điện tử, thông tin định danh và nhiều dịch vụ tài chính. Một điện thoại bị cài phần mềm độc hại, bị chiếm quyền kiểm soát hoặc được cấp quyền truy cập quá mức có thể trở thành điểm khởi phát của những giao dịch ngoài ý muốn.
Theo Hiệp hội An ninh mạng quốc gia Việt Nam, về mặt lý thuyết, bất kỳ thành phần nào trong chuỗi thanh toán cũng có thể phát sinh rủi ro an ninh. Đây là điểm đáng chú ý của thanh toán xuyên biên giới, rủi ro không còn là câu chuyện của riêng ngân hàng hay người dùng, mà trở thành bài toán của cả hệ sinh thái.
Một thanh toán xuyên biên giới không đơn thuần là việc chuyển tiền từ tài khoản này sang tài khoản khác. Thông tin về người dùng, tài khoản, giao dịch và đơn vị thụ hưởng có thể được xử lý qua nhiều hệ thống trước khi giao dịch hoàn tất.
Khi các hệ thống thuộc nhiều quốc gia cùng tham gia, câu hỏi đặt ra không chỉ là dữ liệu được bảo vệ bằng công nghệ nào, mà còn là ai đang xử lý dữ liệu, dữ liệu được lưu ở đâu, được chia sẻ với những chủ thể nào và được chuyển sang quốc gia khác theo cơ chế nào.
Việt Nam đang có nền tảng đáng kể để phát triển thanh toán QR xuyên biên giới. Theo Ngân hàng Nhà nước, trong 8 tháng năm 2026, thanh toán không dùng tiền mặt đạt hơn 21 tỷ giao dịch, trị giá trên 260,6 triệu tỷ đồng. Riêng giao dịch qua mã QR đạt 311 triệu lượt, trị giá 274,2 nghìn tỷ đồng.
Đến nay, Việt Nam đã kết nối thanh toán QR bán lẻ song phương với 6 thị trường gồm: Trung Quốc, Thái Lan, Hàn Quốc, Singapore, Campuchia và Lào. Công ty Cổ phần thanh toán quốc gia Việt Nam (NAPAS) đang định hướng nghiên cứu mở rộng sang Nhật Bản, Ấn Độ, Malaysia, Indonesia, Philippines và một số thị trường khác trong khu vực.
Tuy nhiên, hoàn thành kết nối kỹ thuật mới chỉ là bước đầu. Theo số liệu, cả nước hiện có hơn 2,5 triệu đơn vị chấp nhận thanh toán nội địa, nhưng số đơn vị chấp nhận VietQR Global mới khoảng 154.000, tương ứng hơn 6%.
Khoảng cách này cho thấy bài toán của thanh toán xuyên biên giới hiện nay không chỉ là “kết nối thêm bao nhiêu quốc gia”, mà còn là làm thế nào để biến kết nối thành giao dịch thực tế, an toàn và có quy mô đủ lớn.
Tính đến nay, đã có hơn 810.000 giao dịch thanh toán từ Việt Nam ra nước ngoài, tổng giá trị vượt 760 tỷ đồng; chiều ngược lại ghi nhận hơn 111.000 giao dịch, tổng giá trị hơn 232 tỷ đồng. Những con số này cho thấy nhu cầu đã xuất hiện, nhưng dư địa thị trường vẫn còn rất lớn.
Càng thuận tiện, càng phải nhiều lớp bảo vệ: Thanh toán xuyên biên giới đang đi theo hướng giảm tối đa những khác biệt mà người dùng phải cảm nhận. Họ không muốn biết giao dịch đi qua bao nhiêu hệ thống; điều họ cần biết là tiền có đến đúng nơi, tỷ giá và chi phí có minh bạch, dữ liệu có được bảo vệ và nếu xảy ra sự cố thì ai chịu trách nhiệm, đó cũng là thước đo thực chất của một hạ tầng thanh toán hiện đại.
Với người dùng, nguyên tắc an toàn bắt đầu từ những việc rất cơ bản, kiểm tra tên đơn vị thụ hưởng trước khi xác nhận, đối chiếu với điểm bán thực tế, cảnh giác với mã QR có dấu hiệu bị thay thế, không cài ứng dụng không rõ nguồn gốc và hạn chế cấp quyền truy cập không cần thiết cho thiết bị.
Với ngân hàng, trung gian thanh toán và đơn vị hạ tầng, yêu cầu cao hơn là khả năng giám sát giao dịch bất thường, phát hiện gian lận, bảo vệ dữ liệu, phối hợp xử lý sự cố và bảo đảm cơ chế tra soát, khiếu nại xuyên biên giới.
Hệ thống SIMO của Ngân hàng Nhà nước là một minh chứng cho vai trò của lớp kiểm soát phía sau. Tính đến ngày 26/8/2026, hệ thống đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
Những con số này cho thấy an toàn thanh toán không thể chỉ trông chờ vào sự cảnh giác của người dùng. Khi quy mô giao dịch tăng lên, công nghệ phát hiện và ngăn chặn rủi ro phải đi nhanh hơn tốc độ mở rộng của dòng tiền.
Một lần quét QR có thể xóa nhòa biên giới địa lý trong vài giây. Nhưng để niềm tin cũng có thể vượt qua biên giới, hệ thống phía sau phải đủ an toàn, minh bạch và có khả năng chịu trách nhiệm đến tận giao dịch cuối cùng.