

Nợ cần chú ý của ABBank tăng hơn 158%, nợ có khả năng mất vốn tiến sát 1.000 tỷ đồng
Tài chính - Tiêu dùng
27/10/2026 10:52


Nợ cần chú ý tăng hơn 1.400 tỷ đồng
Theo báo cáo tài chính bán niên năm 2026 đã soát xét và báo cáo tài chính quý III/2026 do ABBank công bố, dư nợ cho vay khách hàng tại ngày 30/9/2026 đạt 134.591,803 tỷ đồng, giảm 424,292 tỷ đồng so với cuối tháng 6, tương đương mức giảm khoảng 0,31%.
Trái chiều với diễn biến dư nợ, nợ nhóm 2, tức nợ cần chú ý, tăng mạnh trong cùng kỳ. Từ mức 888,226 tỷ đồng cuối tháng 6, khoản mục này tăng lên 2.296,591 tỷ đồng tại ngày 30/9, tăng 1.408,365 tỷ đồng, tương đương 158,56%.
Nợ nhóm 2 chưa được xếp vào nợ xấu, nhưng là nhóm nợ cần được theo dõi theo quy định về phân loại nợ. Việc khoản mục này tăng hơn 2,5 lần trong ba tháng, trong khi tổng dư nợ cho vay khách hàng giảm nhẹ, khiến sự thay đổi trong cơ cấu tín dụng của ABBank trở thành điểm đáng chú ý khi xem xét báo cáo tài chính quý III.
Hai mốc số liệu cho thấy dư nợ cho vay và nợ cần chú ý biến động theo hai chiều ngược nhau. Tuy nhiên, chỉ từ số liệu tổng hợp tại cuối tháng 6 và cuối tháng 9, chưa thể xác định nguyên nhân khiến nợ nhóm 2 tăng, cũng chưa đủ căn cứ kết luận các khoản nợ tăng thêm xuất phát từ khách hàng hay lĩnh vực cho vay cụ thể nào.
Nợ có khả năng mất vốn tiến sát 1.000 tỷ đồng
Bên cạnh nợ cần chú ý, diễn biến các nhóm nợ xấu cũng là vấn đề cần quan tâm. Tại ngày 30/9/2026, nợ nhóm 5, tức nợ có khả năng mất vốn của ABBank đạt 993,026 tỷ đồng, tăng 424,281 tỷ đồng so với mức 568,745 tỷ đồng cuối tháng 6. Mức tăng tương đương 74,60%.
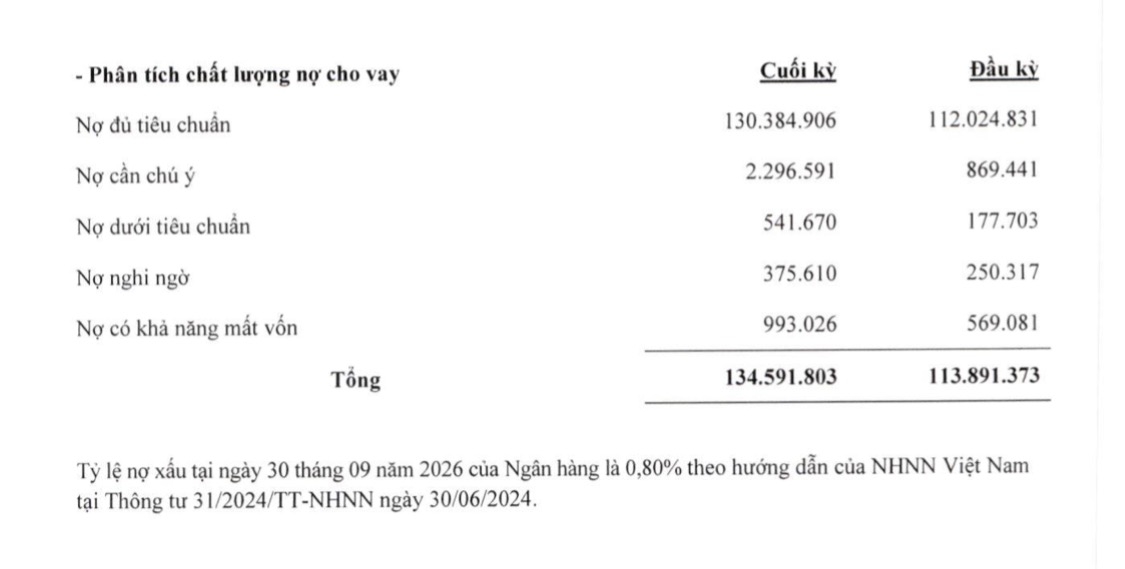 |
| Theo BCTC bán niên đã soát xét và BCTC quý III/2026, nợ có khả năng mất vốn tại ABBank tăng từ 568,745 tỷ đồng cuối tháng 6 lên 993,026 tỷ đồng cuối tháng 9/2026 |
Trong khi đó, nợ nhóm 3 giảm từ 816,565 tỷ đồng xuống 541,670 tỷ đồng; ngược lại, nợ nhóm 4 tăng từ 229,946 tỷ đồng lên 375,610 tỷ đồng. Như vậy, biến động giữa các nhóm nợ không đồng nhất: nợ nhóm 3 giảm, còn nợ nhóm 4 và nhóm 5 tăng.
Tính chung, tổng nợ nhóm 3-5 của ABBank tăng từ 1.615,256 tỷ đồng cuối tháng 6 lên 1.910,306 tỷ đồng cuối tháng 9/2026. Chênh lệch tăng 295,050 tỷ đồng, tương đương 18,27%.
Các con số cho thấy tổng nợ xấu tăng trong quý III, dù một cấu phần là nợ nhóm 3 giảm. Trong đó, nợ nhóm 5 tăng hơn 424 tỷ đồng và tiến sát mốc 1.000 tỷ đồng. Đây là diễn biến nổi bật trong bức tranh chất lượng tín dụng của ngân hàng tại thời điểm cuối quý.
Dù vậy, số liệu tại hai thời điểm chỉ phản ánh quy mô từng nhóm nợ, không cung cấp đầy đủ diễn biến phát sinh và thu hồi nợ trong suốt kỳ. Vì thế, không thể từ mức tăng, giảm của từng nhóm để khẳng định khoản vay cụ thể nào đã chuyển từ nhóm này sang nhóm khác hoặc xác định nguyên nhân biến động.
Cùng với biến động các nhóm nợ, tổng dự phòng rủi ro cho vay khách hàng của ABBank tăng từ 1.408,116 tỷ đồng cuối tháng 6 lên 1.657,660 tỷ đồng tại ngày 30/9/2026, tăng 249,544 tỷ đồng.
Trong cơ cấu dự phòng, dự phòng cụ thể tăng từ 399,761 tỷ đồng lên 655,669 tỷ đồng, tăng 255,908 tỷ đồng. Ngược lại, dự phòng chung giảm từ 1.008,355 tỷ đồng xuống 1.001,991 tỷ đồng, giảm 6,364 tỷ đồng.
Diễn biến này cho thấy mức dự phòng cuối quý tăng so với cuối quý II, trong đó phần tăng đến từ dự phòng cụ thể, còn dự phòng chung giảm nhẹ. Tuy nhiên, chỉ riêng mức tăng tổng dự phòng chưa đủ để kết luận ngân hàng đã trích lập đầy đủ hay thiếu hụt. Việc đánh giá cần căn cứ vào quy định áp dụng, cơ sở phân loại nợ và các dữ liệu liên quan trong báo cáo tài chính.
Đặt cạnh nhau, các chỉ tiêu cho thấy trong quý III/2026, dư nợ cho vay khách hàng của ABBank giảm nhẹ, nợ cần chú ý tăng mạnh, tổng nợ nhóm 3-5 tăng 18,27% và dự phòng rủi ro cho vay khách hàng tăng hơn 249 tỷ đồng. Đây là những biến động cần được nhìn nhận đồng thời khi đánh giá chất lượng tín dụng, thay vì chỉ dựa vào một khoản mục riêng lẻ.
| Với nhiều người cao tuổi, tiền gửi ngân hàng là khoản tích lũy phục vụ sinh hoạt, chăm sóc sức khỏe và những nhu cầu thiết yếu khi về già. Vì vậy, thông tin công khai về tình hình tài chính, chất lượng tín dụng và quản trị rủi ro của ngân hàng có ý nghĩa đối với người gửi tiền khi cân nhắc lựa chọn nơi gửi tiết kiệm. Các biến động nợ tại ABBank không đồng nghĩa với việc tiền gửi của khách hàng gặp rủi ro, nhưng cho thấy tầm quan trọng của việc theo dõi đầy đủ các chỉ tiêu tài chính và thông tin công bố. Với nhóm khách hàng cao tuổi, khả năng tiếp cận thông tin rõ ràng, dễ hiểu là một yếu tố cần thiết để đưa ra quyết định tài chính phù hợp. |