TPBank: Nợ xấu tăng hơn 750 tỷ đồng trong quý III năm 2026
Doanh nghiệp - Doanh nhân
09/11/2026 19:07


Theo báo cáo tài chính hợp nhất quý III/2026, tổng dư nợ cho vay khách hàng trước dự phòng của TPBank tại ngày 30/9 đạt 334.160,2 tỷ đồng, giảm 3.988 tỷ đồng, tương đương 1,18% so với cuối tháng 6.
Dù dư nợ cho vay giảm, tổng nợ xấu, gồm nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn, lại tăng từ 6.278,5 tỷ đồng cuối quý II lên 7.029,2 tỷ đồng vào cuối quý III, tăng 750,7 tỷ đồng, tương đương 11,96%.
Trong đó, nợ dưới tiêu chuẩn tăng từ 2.119,1 tỷ đồng lên 2.609 tỷ đồng, tăng 489,9 tỷ đồng. Đây là nhóm đóng góp lớn nhất, chiếm khoảng 65,3% mức tăng ròng nợ xấu trong quý.
Nợ nghi ngờ tăng từ 1.800,2 tỷ đồng lên 1.936,4 tỷ đồng, tăng 136,2 tỷ đồng. Nợ có khả năng mất vốn tăng từ 2.359,2 tỷ đồng lên 2.483,9 tỷ đồng, tăng 124,7 tỷ đồng.
Tính trên tổng dư nợ cho vay khách hàng trước dự phòng, tỷ lệ nợ xấu theo phép tính từ số liệu phân loại nợ tăng từ khoảng 1,86% cuối quý II lên 2,10% vào cuối quý III.
Đáng chú ý, nợ cần chú ý cũng tăng từ 6.390,2 tỷ đồng lên 8.759,9 tỷ đồng, tăng 2.369,7 tỷ đồng, tương đương 37,08% trong quý III.
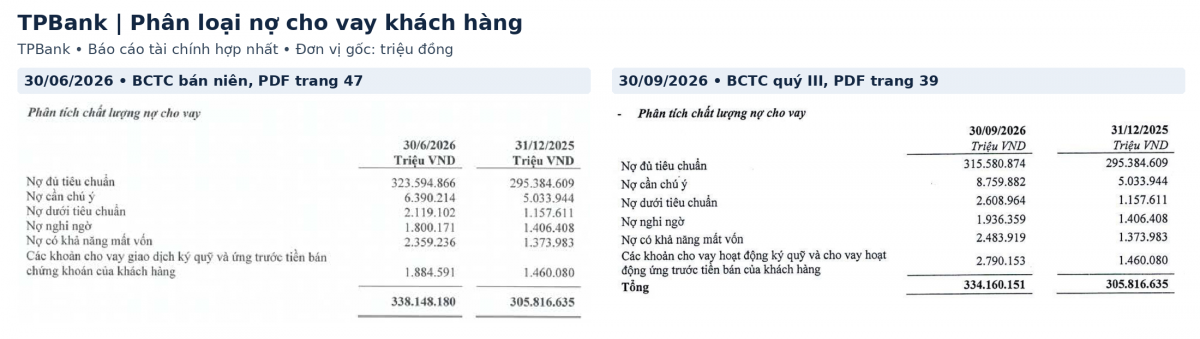 |
| Nợ xấu cho vay khách hàng của TPBank tăng 750,7 tỷ đồng trong quý III/2026, lên 7.029,2 tỷ đồng. Nợ dưới tiêu chuẩn tăng 489,9 tỷ đồng, chiếm khoảng 65,3% mức tăng nợ xấu trong quý |
Tại ngày 30/9/2026, số dư dự phòng cho vay khách hàng của TPBank còn 4.008,3 tỷ đồng, giảm 169,4 tỷ đồng so với mức 4.177,7 tỷ đồng cuối quý II.
Đối chiếu thuyết minh dự phòng cho vay khách hàng trong BCTC hợp nhất quý III và BCTC bán niên đã soát xét, TPBank ghi nhận khoảng 869,4 tỷ đồng trích lập và sử dụng 1.038,8 tỷ đồng dự phòng để xử lý nợ trong riêng quý III. Hai khoản này được tính bằng cách lấy số lũy kế 9 tháng trừ số lũy kế 6 tháng. Chênh lệch 169,4 tỷ đồng khớp với mức giảm số dư dự phòng cho vay trong quý.
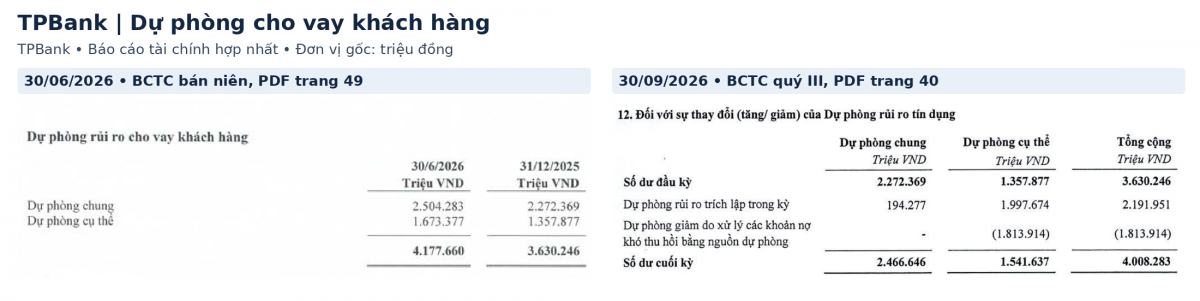 |
| Số dư dự phòng cho vay khách hàng của TPBank giảm từ 4.177,7 tỷ đồng cuối tháng 6 xuống 4.008,3 tỷ đồng cuối tháng 9/2026. Đối chiếu với số nợ xấu tại hai thời điểm, tỷ lệ bao phủ giảm từ 66,54% xuống 57,02% |
Trong quý III, chi phí dự phòng rủi ro tín dụng của TPBank là 905,9 tỷ đồng, so với 909,3 tỷ đồng cùng kỳ năm trước. Lũy kế 9 tháng, khoản chi phí này đạt 2.227,2 tỷ đồng, gần tương đương mức 2.223,6 tỷ đồng cùng kỳ.
Theo tính toán từ hai báo cáo, tỷ lệ bao phủ nợ xấu được xác định bằng số dư dự phòng cho vay khách hàng chia cho tổng nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn tại cùng thời điểm. Với số dư dự phòng giảm trong khi nợ xấu tăng, tỷ lệ này giảm từ 66,54% cuối quý II xuống còn 57,02% vào cuối quý III, tương ứng giảm 9,52 điểm phần trăm.
| Diễn biến chất lượng tín dụng của ngân hàng cũng là vấn đề đáng quan tâm đối với người cao tuổi – nhóm khách hàng có nhu cầu gửi tiết kiệm, sử dụng các dịch vụ tài chính và bảo toàn tài sản tích lũy sau nhiều năm lao động. Trong bối cảnh đó, năng lực quản trị rủi ro, chất lượng tài sản và tính minh bạch trong hoạt động ngân hàng không chỉ có ý nghĩa đối với sự an toàn của tổ chức tín dụng mà còn góp phần củng cố niềm tin của người dân, trong đó có người cao tuổi. |