

Lợi nhuận trước thuế của VIB tăng 3,4%, dự phòng rủi ro tăng 135%
Doanh nghiệp - Doanh nhân
29/10/2026 17:40


Theo báo cáo tài chính hợp nhất giữa niên độ năm 2026, trong 6 tháng đầu năm, VIB ghi nhận 8.406,5 tỷ đồng thu nhập lãi thuần, tăng 9,1% so với mức 7.705,8 tỷ đồng cùng kỳ năm 2025.
Một điểm đáng chú ý trong cơ cấu thu nhập là hoạt động dịch vụ. Thu nhập từ hoạt động dịch vụ đạt 4.172,4 tỷ đồng, tăng mạnh so với 1.725,4 tỷ đồng cùng kỳ năm trước. Sau khi trừ hơn 1.107,9 tỷ đồng chi phí hoạt động dịch vụ, lãi thuần từ mảng này đạt hơn 3.064,4 tỷ đồng, trong khi cùng kỳ năm 2025 là gần 778,8 tỷ đồng.
Như vậy, lãi thuần từ hoạt động dịch vụ tăng khoảng 293,5%, tương đương gần 3,94 lần so với cùng kỳ.
Trong đó, thu nhập từ dịch vụ thanh toán đạt hơn 3.202,2 tỷ đồng, so với khoảng 1.358,5 tỷ đồng cùng kỳ. Thu nhập từ dịch vụ đại lý bảo hiểm cũng tăng từ khoảng 191 tỷ đồng lên hơn 790 tỷ đồng.
Nhờ sự gia tăng của các nguồn thu, tổng thu nhập hoạt động của VIB trong 6 tháng đầu năm đạt hơn 11.228 tỷ đồng, tăng 15,5% so với cùng kỳ. Trong khi đó, chi phí hoạt động giảm 2,4%, từ khoảng 3.644,7 tỷ đồng xuống 3.556,6 tỷ đồng.
Sau khi trừ chi phí hoạt động nhưng chưa tính chi phí dự phòng rủi ro tín dụng, lợi nhuận thuần từ hoạt động kinh doanh đạt khoảng 7.671,5 tỷ đồng, tăng 26,3% so với mức 6.073,3 tỷ đồng cùng kỳ năm trước.
Tuy nhiên, mức tăng này không được chuyển hóa tương ứng vào lợi nhuận trước thuế khi chi phí dự phòng rủi ro tín dụng tăng mạnh.
Trong sáu tháng đầu năm, ngân hàng VIB trích lập 2.485,863 tỷ đồng dự phòng cho vay khách hàng, đồng thời sử dụng 2.281,670 tỷ đồng dự phòng rủi ro tín dụng, tăng 135,2% so với mức gần 1.057 tỷ đồng cùng kỳ năm 2025.
Sau khi tính khoản chi phí này, lợi nhuận trước thuế của ngân hàng đạt khoảng 5.185,7 tỷ đồng, chỉ tăng 3,4% so với hơn 5.016,3 tỷ đồng cùng kỳ. Lợi nhuận sau thuế đạt khoảng 4.146,6 tỷ đồng, tăng 3,3%.
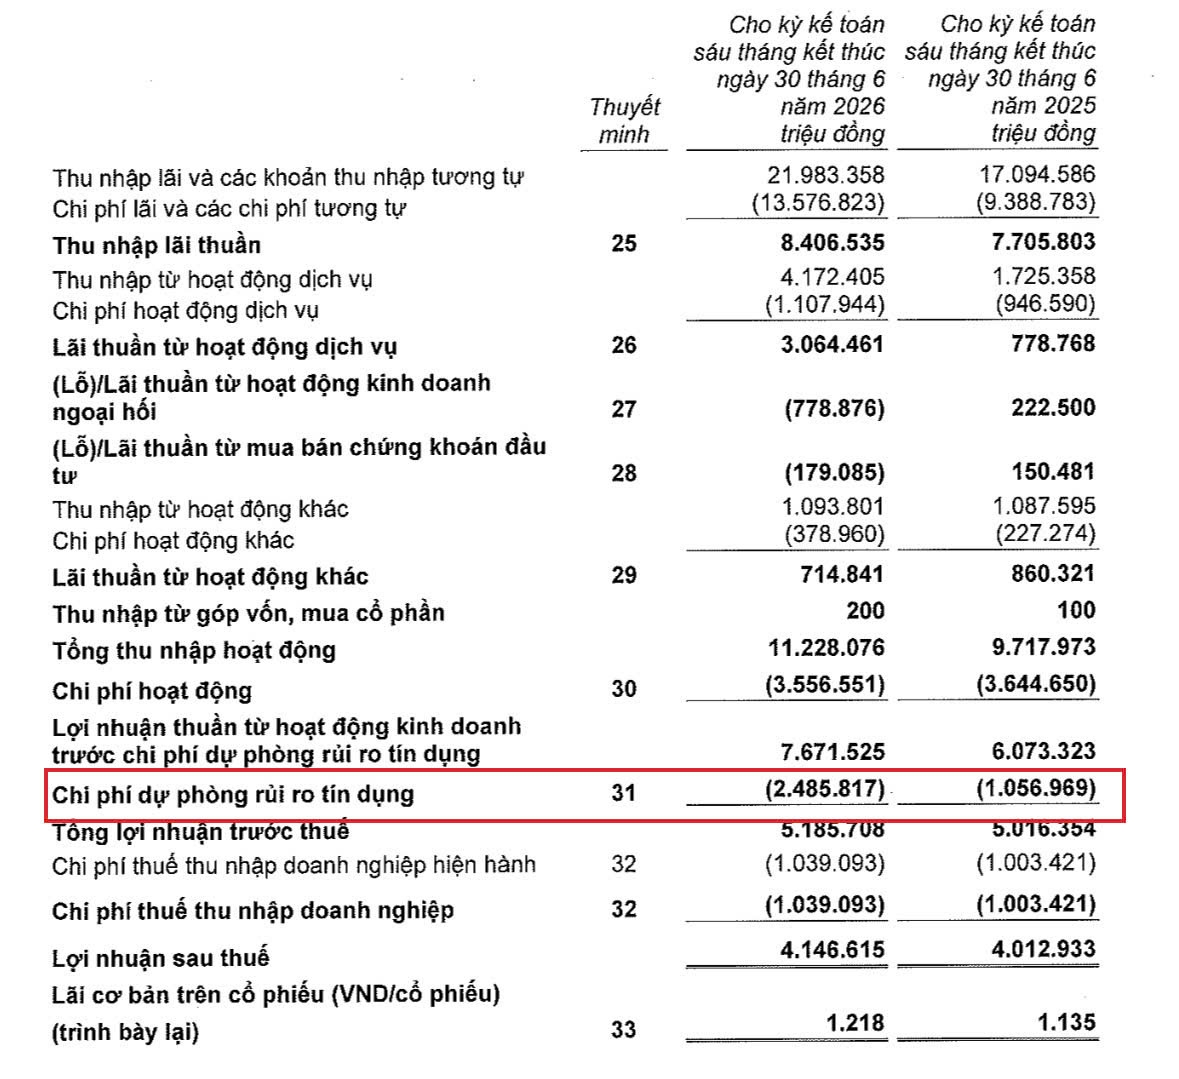 |
| Chi phí dự phòng rủi ro tín dụng của VIB tăng thêm gần 1.429 tỷ đồng trong 6 tháng đầu năm 2026, trong khi lợi nhuận trước thuế chỉ tăng hơn 169 tỷ đồng so với cùng kỳ |
Nếu xét theo giá trị tuyệt đối, lợi nhuận trước dự phòng của VIB tăng thêm khoảng 1.598 tỷ đồng so với cùng kỳ, trong khi riêng chi phí dự phòng rủi ro tín dụng tăng thêm gần 1.429 tỷ đồng. Phần chi phí dự phòng tăng thêm tương đương khoảng 89% mức tăng của lợi nhuận trước dự phòng.
Bên cạnh chi phí dự phòng tăng mạnh, một số hoạt động kinh doanh khác của VIB cũng ghi nhận diễn biến trái chiều trong 6 tháng đầu năm 2026.
Hoạt động kinh doanh ngoại hối chuyển từ lãi sang lỗ. Trong 6 tháng đầu năm 2025, hoạt động này ghi nhận khoản lãi khoảng 222,5 tỷ đồng, nhưng cùng kỳ năm 2026 chuyển sang lỗ gần 778,9 tỷ đồng.
Hoạt động mua bán chứng khoán đầu tư cũng đảo chiều. Nếu 6 tháng đầu năm 2025 ghi nhận khoảng 150,5 tỷ đồng lãi, thì cùng kỳ năm 2026 chuyển sang lỗ khoảng 179,1 tỷ đồng.
Các biến động này diễn ra trong bối cảnh nhiều chỉ tiêu thu nhập khác vẫn tăng so với cùng kỳ. Thu nhập lãi thuần tăng 9,1%; lãi thuần từ hoạt động dịch vụ tăng gần 4 lần; tổng thu nhập hoạt động tăng 15,5%; trong khi chi phí hoạt động giảm 2,4%.
Tuy nhiên, một lớp dữ liệu khác nằm ở dự phòng cho vay khách hàng. Theo thuyết minh báo cáo tài chính, tại ngày 30/6/2026, tổng dự phòng rủi ro cho vay khách hàng của VIB ở mức hơn 5.063 tỷ đồng, gồm khoảng 2.935 tỷ đồng dự phòng chung và 2.128 tỷ đồng dự phòng cụ thể.
Trong 6 tháng đầu năm, ngân hàng trích lập gần 2.486 tỷ đồng dự phòng cho vay khách hàng, đồng thời sử dụng gần 2.282 tỷ đồng dự phòng rủi ro tín dụng trong kỳ. Cuối năm 2025, số dư dự phòng rủi ro cho vay khách hàng của VIB ở mức gần 4.859 tỷ đồng.
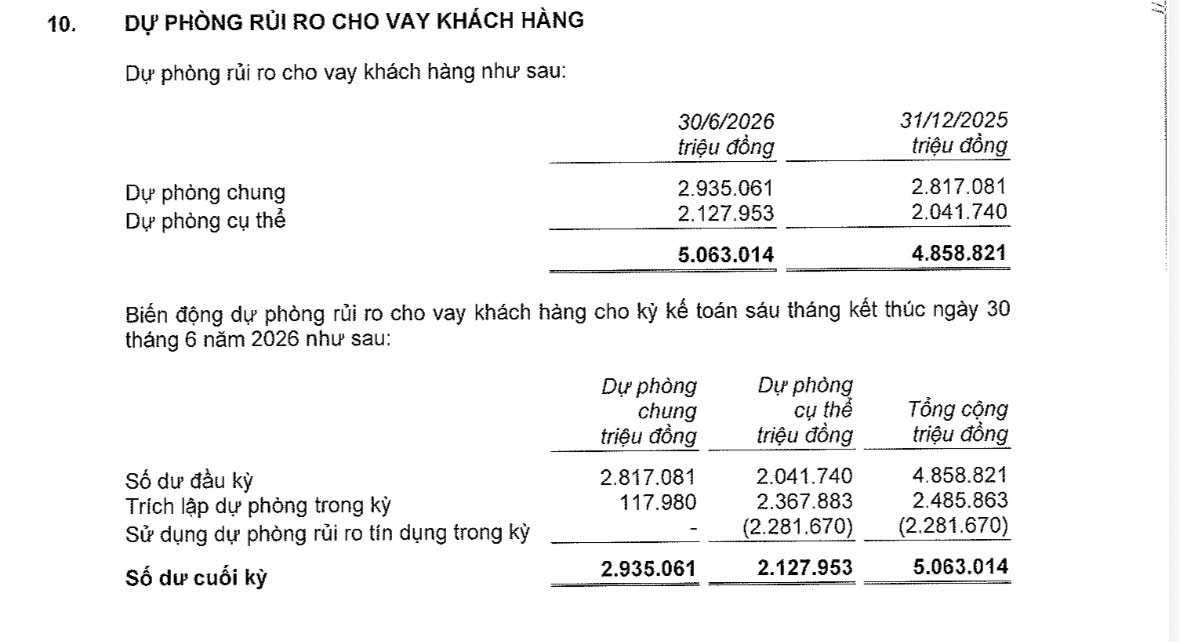 |
| Trong 6 tháng đầu năm 2026, VIB ghi nhận gần 2.486 tỷ đồng chi phí dự phòng rủi ro tín dụng và sử dụng gần 2.282 tỷ đồng dự phòng để xử lý rủi ro |
Như vậy, kết quả kinh doanh nửa đầu năm của VIB có sự chênh lệch rõ giữa mức tăng lợi nhuận trước và sau dự phòng. Lợi nhuận trước chi phí dự phòng tăng 26,3%, nhưng sau khi ghi nhận hơn 2.485 tỷ đồng chi phí dự phòng rủi ro tín dụng, lợi nhuận trước thuế chỉ tăng 3,4%.
Đối với nhóm khách hàng ưu tiên bảo toàn khoản tiền tích lũy, những chỉ tiêu này giúp bổ sung góc nhìn bên cạnh lãi suất huy động. Kết quả 6 tháng đầu năm 2026 cho thấy VIB vẫn tăng lợi nhuận trước thuế, nhưng mức tăng 3,4% thấp hơn đáng kể mức tăng 26,3% của lợi nhuận trước chi phí dự phòng, trong bối cảnh chi phí dự phòng rủi ro tín dụng tăng 135,2% và hoạt động ngoại hối, mua bán chứng khoán đầu tư cùng chuyển từ lãi sang lỗ.
| Người cao tuổi cần trang bị kiến thức tài chính Với người cao tuổi, tiền tiết kiệm là nguồn lực quan trọng để bảo đảm cuộc sống và chăm sóc sức khỏe khi về già. Việc lựa chọn sản phẩm tài chính vì thế cần dựa trên nhu cầu sử dụng tiền, khả năng chấp nhận rủi ro và thông tin minh bạch về quyền lợi, nghĩa vụ. Đặc biệt, cần phân biệt tiền gửi tiết kiệm với các sản phẩm đầu tư, bảo hiểm được giới thiệu tại ngân hàng, đọc kỹ điều khoản trước khi ký kết và không quyết định chỉ vì lãi suất hoặc lợi ích được quảng bá. |