VIB Chi nhánh Vinh: Hồ sơ vay vốn thiếu chứng từ, 7 kiến nghị sau thanh tra
Kinh tế bạc
22/11/2026 14:23


Ngày 7/10/2026, Chánh Thanh tra NHNN Khu vực 8 ban hành Kết luận thanh tra số 114/KL-TT đối với Ngân hàng TMCP Quốc tế Việt Nam (VIB) Chi nhánh Vinh. Đến ngày 16/10/2026, Thanh tra NHNN Khu vực 8 công bố thông tin về kết luận thanh tra này.
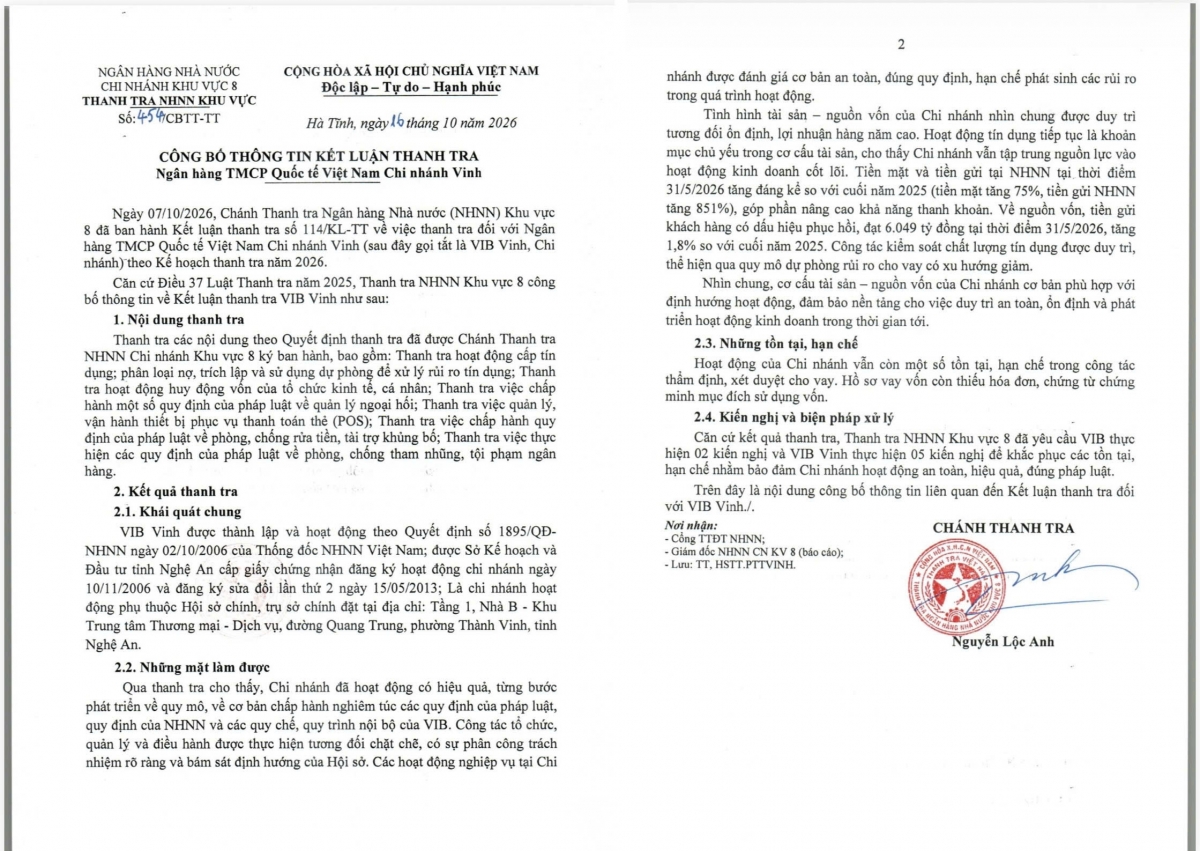 |
| Thông tin công bố về Kết luận thanh tra số 114/KL-TT ngày 7/10/2026 nêu một số hồ sơ vay tại VIB Chi nhánh Vinh chưa đủ hóa đơn, chứng từ chứng minh mục đích sử dụng vốn. Cơ quan thanh tra yêu cầu VIB thực hiện 2 kiến nghị và Chi nhánh Vinh thực hiện 5 kiến nghị |
Theo nội dung công bố, đoàn thanh tra tiến hành kiểm tra nhiều lĩnh vực hoạt động của chi nhánh, bao gồm cấp tín dụng; phân loại nợ, trích lập và sử dụng dự phòng để xử lý rủi ro tín dụng; huy động vốn; quản lý ngoại hối; quản lý, vận hành thiết bị phục vụ thanh toán thẻ (POS); phòng, chống rửa tiền, tài trợ khủng bố và phòng, chống tham nhũng, tội phạm ngân hàng.
Tại phần đánh giá chung, cơ quan thanh tra ghi nhận VIB Chi nhánh Vinh hoạt động có hiệu quả, từng bước phát triển về quy mô, cơ bản chấp hành nghiêm túc các quy định pháp luật, quy định của NHNN và quy chế, quy trình nội bộ của VIB. Công tác tổ chức, quản lý và điều hành được đánh giá tương đối chặt chẽ, có sự phân công trách nhiệm rõ ràng.
Tuy nhiên, tại mục 2.3 về những tồn tại, hạn chế, kết luận thanh tra chỉ ra: Hoạt động của chi nhánh vẫn còn một số tồn tại, hạn chế trong công tác thẩm định, xét duyệt cho vay. Hồ sơ vay vốn còn thiếu hóa đơn, chứng từ chứng minh mục đích sử dụng vốn.
Đây là vấn đề đáng chú ý trong hoạt động cấp tín dụng. Bởi việc thẩm định không chỉ dừng lại ở đánh giá nhu cầu vay và khả năng trả nợ tại thời điểm phê duyệt, mà còn liên quan đến việc kiểm soát mục đích sử dụng vốn trong quá trình giải ngân và sau giải ngân.
Hóa đơn, chứng từ là một trong những căn cứ để ngân hàng đối chiếu phương án vay vốn, kiểm tra giao dịch và xác định việc sử dụng tiền vay có phù hợp với mục đích đã được phê duyệt hay không. Khi hồ sơ chưa đầy đủ, khả năng kiểm tra, giám sát và truy xuất dòng tiền cũng cần được xem xét.
Đáng chú ý, thông báo công bố kết luận thanh tra chưa nêu số lượng hồ sơ thiếu chứng từ, tổng giá trị các khoản vay liên quan, thời điểm phát sinh thiếu sót cũng như mức độ ảnh hưởng đến chất lượng tín dụng của chi nhánh.
Không chỉ ghi nhận tồn tại trong hoạt động tín dụng, tại mục 2.4 về kiến nghị và biện pháp xử lý, Thanh tra NHNN Khu vực 8 cho biết đã yêu cầu VIB thực hiện 2 kiến nghị và VIB Chi nhánh Vinh thực hiện 5 kiến nghị nhằm khắc phục những tồn tại, hạn chế, bảo đảm chi nhánh hoạt động an toàn, hiệu quả, đúng pháp luật.
Như vậy, tổng cộng có 7 kiến nghị được đưa ra sau đợt thanh tra, trong đó 2 kiến nghị hướng đến ngân hàng và 5 kiến nghị áp dụng đối với đơn vị trực thuộc.
Việc đưa ra kiến nghị đối với cả hội sở và chi nhánh cho thấy yêu cầu khắc phục được đặt ra ở hai cấp độ. Trong đó, trách nhiệm của đơn vị trực tiếp thực hiện nghiệp vụ cần được xem xét cùng với vai trò quản lý, kiểm soát và giám sát của ngân hàng.
VIB nói đang khắc phục, chưa công bố kết quả thực hiện
Liên quan đến kết luận thanh tra, phóng viên đã có trao đổi với đại diện Ngân hàng VIB để tìm hiểu thêm về những nội dung được cơ quan thanh tra chỉ ra, đặc biệt là những hạn chế trong công tác thẩm định, xét duyệt cho vay tại Chi nhánh Vinh; kết quả rà soát việc sử dụng vốn, khả năng trả nợ và chất lượng tín dụng của các khoản vay liên quan.
Đồng thời, VIB cũng chia sẻ thêm thông tin về quá trình khắc phục những tồn tại, hạn chế, cũng như việc triển khai 2 kiến nghị đối với ngân hàng và 5 kiến nghị đối với Chi nhánh Vinh.
Đại diện Truyền thông VIB cho biết kết luận thanh tra ghi nhận Chi nhánh Vinh về cơ bản chấp hành nghiêm túc các quy định của pháp luật, NHNN và quy định nội bộ của ngân hàng.
Theo nội dung VIB dẫn lại, đoàn thanh tra không phát hiện tồn tại trong hoạt động huy động vốn, kinh doanh ngoại hối, quản lý, vận hành thiết bị phục vụ thanh toán thẻ. Việc thực hiện phân loại nợ và sử dụng dự phòng để xử lý rủi ro trong hoạt động tại đơn vị được thực hiện đúng quy định. Trong thời kỳ thanh tra, chi nhánh không có vi phạm quy định phải áp dụng các biện pháp xử lý theo thẩm quyền.
Đối với những tồn tại được chỉ ra, VIB cho rằng đây là các vấn đề mang tính quy trình, thủ tục trong quá trình thực thi tại chi nhánh. Trách nhiệm trước hết thuộc về các cá nhân trực tiếp thực hiện nghiệp vụ, không phản ánh chính sách hay định hướng của ngân hàng.
VIB khẳng định nghiêm túc tiếp thu kết luận của cơ quan thanh tra và đang triển khai đầy đủ các kiến nghị theo đúng lộ trình tại Kết luận số 114/KL-TT. Đồng thời, ngân hàng cho biết tiếp tục tăng cường công tác kiểm tra, giám sát nhằm nâng cao chất lượng quản trị rủi ro và tuân thủ trong toàn hệ thống.
Ngân hàng cũng chưa nêu cụ thể 7 kiến nghị được cơ quan thanh tra đưa ra, kiến nghị nào đã hoàn thành, kiến nghị nào đang thực hiện và thời điểm dự kiến hoàn tất.
| Người cao tuổi có thể là người vay vốn, người bảo lãnh, người thế chấp tài sản hoặc người gửi tiền tại ngân hàng. Vì vậy, yêu cầu minh bạch hồ sơ, kiểm soát chặt chẽ quy trình cho vay và giám sát việc sử dụng vốn không chỉ góp phần bảo đảm an toàn hoạt động tín dụng mà còn có ý nghĩa bảo vệ quyền và lợi ích hợp pháp của khách hàng. Đối với khách hàng cao tuổi, ngân hàng cần đặc biệt chú trọng việc cung cấp thông tin đầy đủ, dễ hiểu về điều kiện vay, nghĩa vụ trả nợ, tài sản bảo đảm và các rủi ro liên quan; bảo đảm việc ký kết, ủy quyền và thực hiện giao dịch đúng quy định, trên cơ sở tự nguyện và nhận thức đầy đủ của khách hàng. Đây cũng là yêu cầu cần được quan tâm trong quá trình tăng cường quản trị rủi ro, nâng cao chất lượng dịch vụ và bảo vệ người tiêu dùng trong lĩnh vực ngân hàng. |