Ngân hàng giải bài toán 'mục tiêu kép'
Tài chính - Tiêu dùng
06/02/2022 11:41


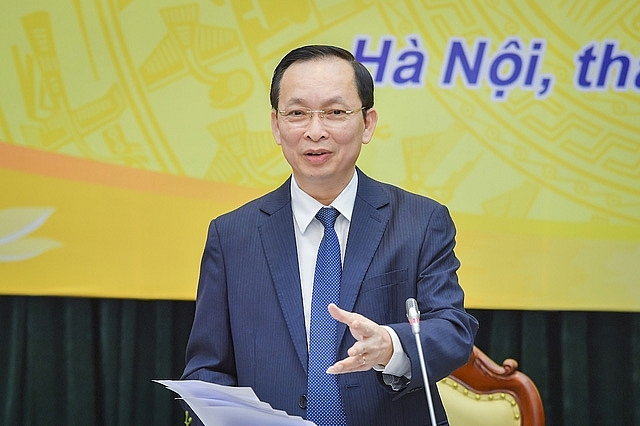 |
| Phó Thống đốc Thường trực NHNN Đào Minh Tú: Thách thức lớn nhất đối với NHNN là phải giải quyết hài hoà mối quan hệ giữa yêu cầu giảm lãi suất, mở rộng tín dụng hỗ trợ phục hồi kinh tế và yêu cầu kiểm soát lạm phát, góp phần ổn định vĩ mô - Ảnh: VGP. |
Nhân dịp Xuân mới Nhâm Dần 2022, Phó Thống đốc Thường thực Ngân hàng Nhà nước (NHNN) Đào Minh Tú đã chia sẻ với Báo Điện tử Chính phủ các thông tin xung quanh nhiệm vụ này.
Chia sẻ khó khăn - cùng vượt sóng gió
Phó Thống đốc Đào Minh Tú cho biết từ năm 2020 đến nay, thế giới và đất nước ta đã trải qua những thiệt hại rất nặng nề từ dịch bệnh COVID-19. Trong bối cảnh đó, điều hành vĩ mô của Chính phủ nói chung và điều hành chính sách tiền tệ (CSTT), hoạt động của NHNN nói riêng phải đối mặt với những khó khăn, thách thức chưa từng có tiền lệ, chưa có kinh nghiệm xử lý. Cùng với Chính phủ, đây chính là lúc NHNN phải thấm nhuần quan điểm chỉ đạo của Thủ tướng Chính phủ Phạm Minh Chính "vừa phòng chống dịch có hiệu quả, vừa khôi phục và thúc đẩy phát triển kinh tế-xã hội".
NHNN đã đưa ra các quyết định chính sách phù hợp và điều hành linh hoạt, hiệu quả các giải pháp nhằm hoàn thành cùng một lúc nhiều mục tiêu: Kịp thời ứng phó với dịch bệnh, giảm thiểu các thiệt hại do dịch bệnh gây ra và bảo đảm an toàn hoạt động của hệ thống ngân hàng. Đồng thời, ngân hàng có nhiệm vụ góp phần trợ lực cho doanh nghiệp, người dân tháo gỡ khó khăn, phục hồi sản xuất kinh doanh…
Thách thức lớn nhất đối với NHNN là phải giải quyết hài hoà mối quan hệ giữa yêu cầu giảm lãi suất, mở rộng tín dụng hỗ trợ phục hồi kinh tế và yêu cầu kiểm soát lạm phát, góp phần ổn định vĩ mô.
"Trong bối cảnh nền kinh tế đang cần hỗ trợ lớn từ nguồn vốn tín dụng ngân hàng thì không thể có một chính sách cứng nhắc theo đuổi mục tiêu đơn nhất", Phó Thống đốc nói.
Vì vậy, với sự kiên định mục tiêu ưu tiên hàng đầu xuyên suốt trong điều hành CSTT là kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng hợp lý, NHNN đã theo dõi sát diễn biến thị trường trong và ngoài nước…
Kết quả là các chỉ số lạm phát cơ bản-lạm phát do yếu tố tiền tệ ở mức thấp; điều hành tỉ giá linh hoạt, ổn định và duy trì sự ổn định của thị trường ngoại tệ; duy trì lãi suất điều hành ở mức thấp, bảo đảm thanh khoản cho nền kinh tế và điều hành chỉ tiêu tăng trưởng tín dụng phù hợp để tạo điều kiện và hiệu ứng cho các tổ chức tín dụng (TCTD) giảm lãi suất cho vay và mở rộng tín dụng hỗ trợ phục hồi sản xuất, kinh doanh.
Về nhiệm vụ trợ lực nền kinh tế, phát huy vai trò tiên phong ngay từ khi xuất hiện dịch, ngành ngân hàng đã sớm có các chính sách cơ cấu lại nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ cho khách hàng vay bị ảnh hưởng bởi dịch, giúp các doanh nghiệp, người dân vay vốn không bị chuyển nợ xấu và được miễn, giảm lãi, phí… Các chính sách này cũng được sửa đổi, bổ sung 2 lần theo hướng mở rộng đối tượng và kéo dài thời gian thụ hưởng, phù hợp với diễn biến dịch bệnh trong năm 2021.
Một kết quả quan trọng không thể không nhắc đến là sự phối hợp của NHNN cùng với các bộ, ngành xử lý hài hoà, khéo léo các vấn đề liên quan đến quan hệ kinh tế - thương mại – đầu tư giữa Việt Nam và đối tác lớn Hoa Kỳ. Qua đó, Việt Nam tránh được thiệt hại về kinh tế, vừa tăng cường niềm tin, hệ số tín nhiệm, tạo môi trường đầu tư ổn định, hấp dẫn đối với các nhà đầu tư nước ngoài, củng cố quan hệ đầu tư, thương mại với các nước trong khu vực và trên thế giới.
Hỗ trợ DN người dân bằng nội lực tự thân
Tại kỳ họp thứ 2 Quốc hội khóa XV, nhiều đại biểu đánh giá ngân hàng là một trong những ngành đi tiên phong trong việc hỗ trợ người dân, doanh nghiệp ứng phó với đại dịch bằng chính nội lực của mình.
Với vai trò huyết mạch, cung ứng vốn tín dụng cho nền kinh tế, nhiều năm qua ngành ngân hàng luôn xác định hỗ trợ DN và người dân phát triển sản xuất kinh doanh là mục tiêu ưu tiên hàng đầu. Đáng chú ý, các chính sách hỗ trợ nền kinh tế được tất cả các TCTD đồng loạt triển khai là việc cơ cấu lại nợ, miễn, giám lãi phí, giữ nguyên nhóm nợ. Đây là sự hỗ trợ bằng chính nguồn lực của các TCTD.
Tính từ khi dịch bùng phát đến nay, các TCTD đã miễn, giảm lãi suất cho trên 2,2 triệu khách hàng với dư nợ hơn 3,9 triệu tỷ đồng. Tổng số tiền lãi các TCTD đã miễn, giảm đạt khoảng 37.500 tỷ đồng; giảm khoảng 2.560 tỷ đồng phí dịch vụ thanh toán; 1,32 triệu khách hàng đã được vay mới hơn 7,6 triệu tỷ đồng với lãi suất thấp. Bên cạnh đó, thực hiện chỉ đạo của Chính phủ và NHNN, Ngân hàng Chính sách xã hội (NHCSXH) đã triển khai cho vay người sử dụng lao động để trả tiền lương ngừng việc cho người lao động… Những đóng góp tích cực của ngành ngân hàng nêu ở trên đã góp phần quan trọng giúp Việt Nam trở thành một trong số ít quốc gia có mức tăng trưởng dương trong cả năm 2020 và 2021.
Phó Thống đốc Đào Minh Tú phân tích việc các TCTD sử dụng nguồn lực của chính mình thông qua các chính sách, chương trình giảm lãi vay, miễn phí dịch vụ… để hỗ trợ cho doanh nghiệp, người dân chắc chắn sẽ làm giảm phần nào lợi nhuận của TCTD và ảnh hưởng đến tiến trình nâng cao năng lực tài chính của các TCTD như đã đề ra trong Đề án cơ cấu lại gắn với xử lý nợ xấu của từng TCTD.
"Tuy nhiên, trong bối cảnh nền kinh tế, doanh nghiệp, người dân bị ảnh hưởng nặng nề bởi dịch bệnh, các TCTD cần phải thể hiện rõ ý thức, trách nhiệm với khách hàng và với cộng đồng, xã hội bằng cách sử dụng nguồn lực của mình để chia sẻ khó khăn với nền kinh tế. Đây cũng là cơ hội để các TCTD thể hiện bản lĩnh của mình trong việc ứng phó với khó khăn, thách thức, nhằm giảm thiểu tối đa tác động tiêu cực từ dịch bệnh và phát triển an toàn, bền vững, hiệu quả hơn", Phó Thống đốc nhấn mạnh.
Sẵn sàng ứng phó với diễn biến mới
Bước sang năm 2022 nền kinh tế toàn cầu được dự báo sẽ tiếp tục gặp nhiều khó khăn do dịch và nhiều yếu tố diễn biến khó lường đoán. Phó Thống đốc Đào Minh Tú chỉ ra rủi ro mà ngành ngân hàng sẽ phải đối mặt.
Đó là, nguy cơ rủi ro lạm phát do nhiều yếu tố cả khách quan và chủ quan, cả trong nước và ngoài nước; tác động của chính sách thương mại, đầu tư, gia tăng đột biến giá nhiều hàng hóa, thắt chặt tiền tệ của một số quốc gia có nền kinh tế lớn; kinh tế dự kiến phục hồi trong năm 2022 khiến nhu cầu tiêu dùng, đầu tư gia tăng, gây sức ép lên giá cả.
Trong nước, thị trường bất động sản, chứng khoán, trái phiếu tăng trưởng nóng, độ trễ của các gói kích thích kinh tế và độ mở của việc nới lỏng tiền tệ mấy năm vừa qua cũng sẽ ảnh hưởng lớn đến mục tiêu điều hành CSTT.
Rủi ro khách quan do dịch bệnh kéo dài, tác động có độ trễ nên sẽ ảnh hưởng lớn hơn hoạt động ngân hàng trong năm 2022 và những năm tiếp theo, gây khó khăn trong kiểm soát nợ xấu. Bên cạnh đó, ngành ngân hàng đang đối mặt với nhiều áp lực về cân đối vốn huy động ngắn hạn và cho vay dài hạn, kéo dài thời hạn trả nợ cho doanh nghiệp…
Trong khi đó, nền kinh tế gặp khó khăn, sức khỏe doanh nghiệp bị bào mòn, năng lực tài chính của doanh nghiệp giảm sút nên khách hàng khó đáp ứng đủ điều kiện vay vốn, khiến việc xem xét cho vay mới sẽ gặp khó khăn… Điều này tác động ngược trở lại gây suy giảm năng lực tài chính các TCTD.
Do đó, để hoàn thành được nhiệm vụ vừa kiểm soát tốt lạm phát, ổn định kinh tế vĩ mô, tăng cường đầu tư vốn tín dụng, thúc đẩy tăng trưởng kinh tế, vừa hỗ trợ và triển khai tích cực Chương trình phục hồi, phát triển kinh tế - xã hội của Chính phủ, Phó Thống đốc Đào Minh Tú cho biết NHNN đã xác định các mục tiêu trọng tâm trong điều hành năm 2022.
Trong đó, quan trọng nhất là tiếp tục điều hành chủ động, linh hoạt, đồng bộ các công cụ CSTT, phối hợp chặt chẽ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, hỗ trợ phục hồi tăng trưởng kinh tế. Các ngân hàng cần tập trung vốn cho sản xuất kinh doanh, kiểm soát chặt tín dụng vào các lĩnh vực rủi ro, đồng thời tiếp tục triển khai các chính sách mới theo chỉ đạo của Chính phủ, đặc biệt là chính sách hỗ trợ lãi suất trong khuôn khổ Chương trình phục hồi, phát triển kinh tế - xã hội.
Nợ xấu của các TCTD, tức là nợ xấu của nền kinh tế, hiện nay có xu hướng tăng lên. Đây là điều dễ hiểu do hậu quả của dịch COVID-19 trong 2 năm qua.
Vì vậy về lâu dài, muốn kiểm soát được nợ xấu, giảm được nợ xấu thì phải làm cho doanh nghiệp thoát ra khỏi khó khăn, sớm phục hồi trở lại hoạt động bình thường.
Một giải pháp mà NHNN rất chú trọng để thích ứng với bối cảnh hiện nay, đó là sẽ tiếp tục đẩy mạnh chuyển đổi số trong hoạt động ngân hàng với sự tham gia tích cực của các TCTD, cùng cạnh tranh lành mạnh, phát triển phương thức thanh toán không dùng tiền mặt hiện đại nhất để vừa theo kịp xu hướng phát triển chung trong khu vực và trên thế giới, vừa thích ứng với điều kiện dịch bệnh.
Trong đó có 3 vấn đề then chốt cần thực hiện đồng thời là: Đào tạo, nâng cao chất lượng nguồn nhân lực chuyển đổi số; hoàn thiện hành lang pháp lý đồng bộ cho hoạt động chuyển đổi số; đầu tư hạ tầng công nghệ thông tin phục vụ công tác chuyển đổi số. Ngoài ra, ngành ngân hàng cũng tập trung triển khai Đề án tái cơ cấu gắn với xử lý nợ xấu giai đoạn 2021-2025 sau khi được Thủ tướng Chính phủ phê duyệt nhằm tiếp tục nâng cao năng lực tài chính, năng lực quản trị của các TCTD, đảm bảo hệ thống ngân hàng hoạt động an toàn, lành mạnh và phát triển.
 Đẩy mạnh mua bán, xử lý nợ xấu theo cơ chế thị trường Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) Nguyễn Kim Anh cho biết: Công ty quản lý tài sản (VAMC) cần đẩy mạnh ... |
 Vụ nổ súng cướp ngân hàng tại Hải Phòng: Khởi tố thêm bạn gái của hung thủ Theo Công an TP. Hải Phòng cho biết, Cơ quan CSĐT, Công an thành phố đã khởi tố vụ án, khởi tố bị can và ... |