Được chấp thuận tăng vốn điều lệ lên 15.275 tỷ đồng, MSB đang làm ăn ra sao?
Tài chính - Tiêu dùng
08/09/2021 17:33


Theo đó, mức tăng này tương đương 30% so với số vốn hiện nay của ngân hàng là 11.750 tỷ đồng. MSB sẽ phát hành thêm 352,5 triệu cổ phiếu trả cổ tức cho cổ đông hiện hữu, nâng tổng số lượng lưu hành lên gần 1,53 tỷ cổ phiếu.
Nguồn vốn sử dụng để trả cổ tức được lấy từ lợi nhuận để lại tính đến cuối năm 2020 sau khi đã trích lập đủ các khoản, các quỹ theo quy định pháp luật. Theo báo cáo tài chính kiểm toán hợp nhất năm 2020, lợi nhuận sau thuế chưa phân phối có thể dùng để chia cổ tức của MSB lên tới hơn 4.775 tỷ đồng.
Theo đại diện MSB, việc tăng vốn điều lệ nhằm đảm bảo các tỷ lệ an toàn về vốn, quản trị rủi ro cho ngân hàng đáp ứng các chuẩn quốc tế Basel II, hướng tới Basel III đồng thời nâng cao năng lực tài chính đáp ứng yêu cầu phát triển hoạt động kinh doanh, đầu tư vào các dự án chiến lược trong giai đoạn 2021- 2023. Dự kiến, ngân hàng sẽ chốt danh sách cổ đông được hưởng cổ tức trong tháng Chín và hoàn thành chia cổ tức trong năm 2021.
 |
| Một hoạt động giao dịch tại MSB |
Cho vay bất động sản chiếm tỷ trọng cao nhất
Theo báo cáo tài chính tại thời điểm 31/3/2021, ghi nhận tổng doanh của MSB đạt hơn 2.064 tỷ đồng, tăng 63,4% so với cùng kỳ. Lợi nhuận trước thuế của ngân hàng trong 3 tháng đầu năm đạt 1.147 tỷ đồng, tăng gần 4 lần so với cùng kỳ năm 2020.
Tổng tài sản của MSB tính đến 31/3/2021 đạt 186.907 tỷ đồng, tăng 5% so với đầu năm. Mức tăng này đến từ khoản tiền gửi tại ngân hàng nhà nước và cho vay khách hàng.
Cho vay khách hàng của MSB trong 3 tháng tăng trưởng 12%. Tỷ lệ thuận với tăng trưởng tín dụng, nợ xấu của MSB cũng tăng 6,8% so với đầu năm, ghi nhận hơn 1.664 tỷ đồng. Trong đó, nợ có khả năng mất vốn (nợ nhóm 5) là 939 tỷ đồng, tăng 8%. Nhóm nợ dưới tiêu chuẩn cũng lần lượt tăng hơn 33% tương ứng tăng gần 98 tỷ đồng.
Theo bản cáo bạch công bố, kết thúc năm 2020, tổng nợ xấu của ngân hàng này vẫn tăng 20% so với năm 2019, lên mức hơn 1.557 tỷ đồng. Trong đó, nợ có khả năng mất vốn tuy đã giảm 12% xuống còn gần 868 tỷ đồng nhưng nợ dưới tiêu chuẩn lại tăng vọt 95% lên mức gần 296 tỷ đồng và nợ nghi ngờ cao gấp 2,3 lần năm 2019 lên mức 394 tỷ đồng. Ngoài ra, MSB trích hơn 1.073 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng 16% so với năm 2019. Trong đó, trích lập dự phòng trái phiếu đặc biệt do VAMC phát hành lên mức hơn 207 tỷ đồng, tăng 30% .
Trong tài sản có khác của MSB, mục tài sản nhận gán nợ là 4.272 tỷ đồng. Được biết, đây chính là tài sản đảm bảo của khách hàng để vay nợ tại ngân hàng. Trong đó, những tài sản đảm bảo có giá trị như bất động sản chỉ chiếm một phần nhỏ với chưa đầy 5 tỷ đồng, cổ phiếu là 374 tỷ đồng, những tài sản khác là hơn 3.893 tỷ đồng. Tại bản cáo bạch niêm yết công bố hồi giữa tháng 12/2020, chiếm tới hơn 92% tổng tài sản gán nợ của ngân hàng tại thời điểm 30/9/2020 là tổng giá trị của 35 con tàu. Số tàu này ngân hàng đã nhận gán nợ trong thời gian từ năm 2015 với số lượng là 38 tàu, đã bán 2 tàu và 1 xác tàu vào năm 2019. Theo tìm hiểu, trong thời gian chờ xử lý thanh lý 35 con tàu gán nợ, MSB vẫn tập trung cho thuê lại tàu để kinh doanh. Như cho CTCP Container Phía Nam thuê 33 tàu, cho CTCP thương mại vận tải Thành Vân thuê 2 con tàu.
Một yếu tố đáng chú ý trong cơ cấu tín dụng của MSB, tỷ trọng cho vay bất động sản chiếm 23% trong tổng dư nợ giai đoạn 2019 trở về trước. Còn tại thời điểm 31/12/2020, MSB dành 9.021 tỷ đồng cho kinh doanh bất động sản và cơ sở hạ tầng, chiếm 11,36% tổng dư nợ tín dụng. Tỷ lệ cho vay kinh doanh vận tải biển chỉ là 194 tỷ đồng tương đương 0,24%, tỷ lệ cho vay đóng tàu thuyền chỉ là 4,2 tỷ đồng tương ứng 0,01%, kinh doanh đường bộ, đường sông là 932 tỷ đồng, chiếm 1,17% thấp hơn nhiều so với tỷ lệ cho vay bất động sản.
 |
| Trụ sở MSB tại Hà Nội. Ảnh: MSB |
MSB liên quan gì đến “dự án khống” của Vinafood 2?
Tại Báo cáo Kết luận thanh tra số 2099/BC-TTCP ban hành ngày 2/12/2020, Thanh tra Chính phủ đã chỉ ra hàng loạt sai phạm tại dự án bất động sản số 33 Nguyễn Du và số 34-36-42 Chu Mạnh Trinh, phường Bến Nghé (quận 1, TP Hồ Chí Minh). Theo Thanh tra Chính phủ, Dự án 33 Nguyễn Du, 34-36-42 Chu Mạnh Trinh, có nhiều vi phạm pháp luật liên quan đến trách nhiệm của doanh nghiệp, cơ quan Nhà nước và của cá nhân, trong đó có vi phạm có dấu hiệu gây thất thoát, thiệt hại tài sản Nhà nước, lập hồ sơ dự án đầu tư khống và lợi dụng Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở của 4 cơ sở nhà đất để thế chấp vay tiền của các tổ chức tín dụng.
Riêng tại MSB cũng đã giải ngân cho dự án “khống” này một khoản tiền không nhỏ. Năm 2016, Công ty Việt Hân Sài Gòn có sự thay đổi chủ sở hữu, gồm 2 thành viên góp vốn, đó là Công ty cổ phần Bất động sản Mùa Đông và Công ty Việt Hân. Sau đó, các chủ hữu mới đã dùng cụm nhà đất số 34-36, 42 Chu Mạnh Trinh và số 33 Nguyễn Du thế chấp Ngân hàng thương mại cổ phần Hàng hải Việt Nam - Chi nhánh Thành phố Hồ Chí Minh.
Vào tháng 4/2016, ông Đinh Trường Chinh, đại diện pháp luật của Công ty Việt Hân Sài Gòn ký hợp đồng thế chấp MSB – chi nhánh TP.HCM để đảm bảo nghĩa vụ trả nợ cho Công ty cổ phần Bất động sản Mùa Đông và đã được MSB đã giải ngân 1.683 tỷ đồng. Đến tháng 1/2017, Công ty cổ phần Bất động sản Mùa Đông đã trả hết nợ gốc và lãi.
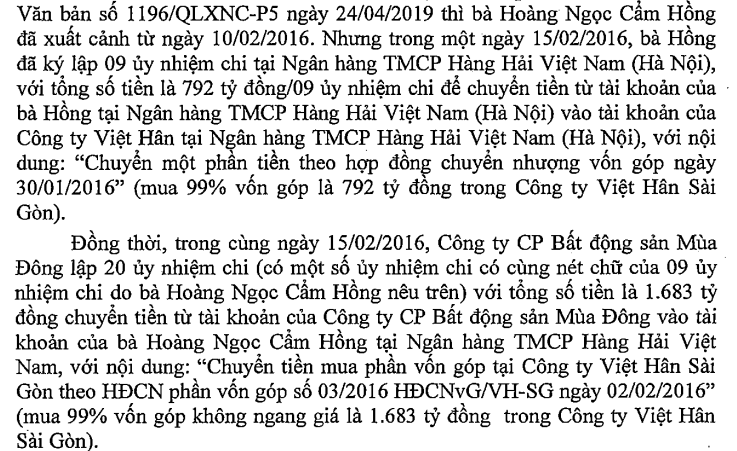 |
| Đến tháng 1/2017, Công ty cổ phần Bất động sản Mùa Đông đã trả hết nợ gốc và lãi cho MSB. |
Thanh tra Chính phủ cũng kiến nghị Thủ tướng Chính phủ giao Ngân hàng Nhà nước thanh tra toàn diện hoạt động cấp tín dụng trong giai đoạn từ năm 2013 đến nay trong đó có MSB và các khoản vay liên quan đến việc sử dụng Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất số BB971073 của 4 cơ sở nhà đất nói trên.
Tại MSB, dù khoản tiền giải ngân cho dự án khống đã được ngân hàng đòi được gốc và lãi; nhưng mối quan hệ giữa lãnh đạo MSB và lãnh đạo công ty Việt Hân còn thể hiện qua nhiều dự án khác, nên chăng cần thanh tra làm rõ để tránh cho những rủi ro phát sinh sau này?